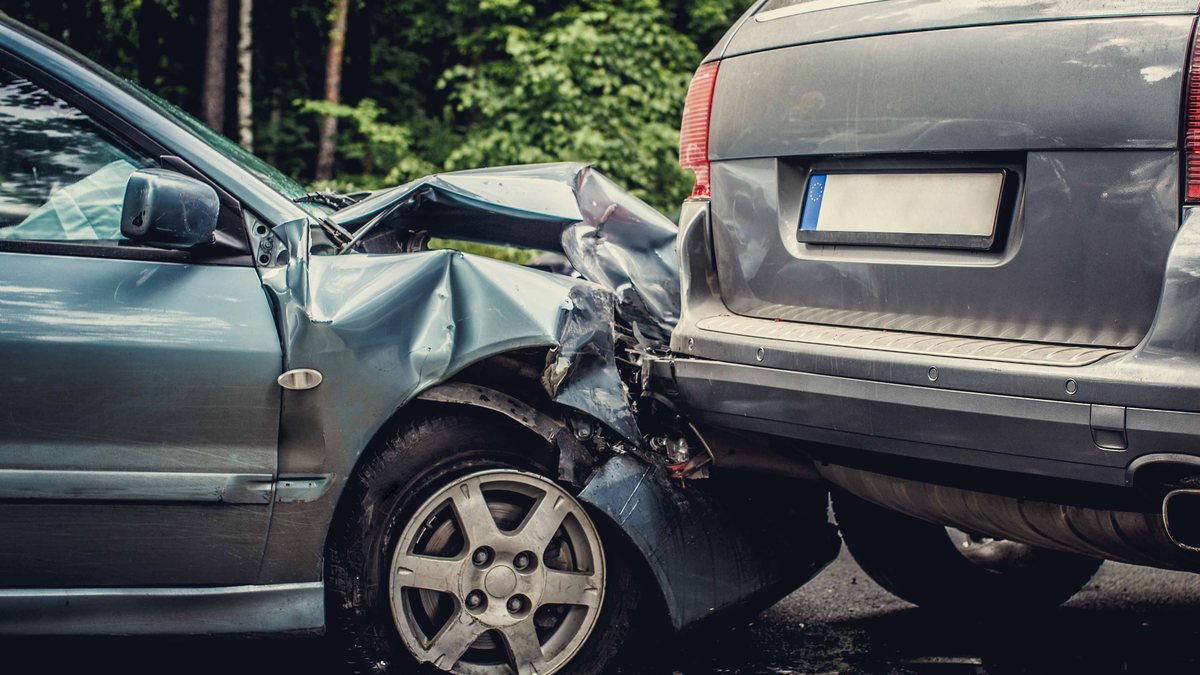
Η αλυσιδωτή σύγκρουση ή καραμπόλα (верижна катастрофа), δηλαδή ένα ατύχημα με τρία ή περισσότερα οχήματα, είναι μία από τις πιο δύσκολες περιπτώσεις για να λάβει κανείς αποζημίωση από την υποχρεωτική ασφάλιση αστικής ευθύνης αυτοκινήτου (στη Βουλγαρία „Гражданска отговорност“). Τα αυτοκίνητα χτυπιούνται από μπροστά και από πίσω, οι υπαίτιοι οδηγοί είναι συχνά περισσότεροι από έναν και κάθε ασφαλιστής προσπαθεί να μεταθέσει την ευθύνη σε άλλον. Ο ζημιωθείς μένει με το ερώτημα σε ποιον να απευθυνθεί: για την επισκευή του αυτοκινήτου, για την ιατρική περίθαλψη και για τον πόνο.
Εδώ θα μάθετε τι να κάνετε στον τόπο του ατυχήματος, πώς καθορίζεται η υπαιτιότητα σε μια αλυσιδωτή σύγκρουση, ποιος ασφαλιστής πληρώνει και σε ποιες προθεσμίες, πότε η δική σας ασφάλιση ιδίων ζημιών (каско) είναι ο ταχύτερος δρόμος και ποια δικαιώματα έχουν οι τραυματισμένοι οδηγοί και επιβάτες. Στο τέλος θα βρείτε ένα σύντομο παράδειγμα με τρία αυτοκίνητα.
Τι να κάνετε αμέσως μετά από μια αλυσιδωτή σύγκρουση
Πότε πρέπει να κληθεί η αστυνομία
Ο βουλγαρικός Νόμος για την Οδική Κυκλοφορία (Закон за движението по пътищата, ЗДвП) υποχρεώνει κάθε εμπλεκόμενο οδηγό να σταματήσει και να διαπιστώσει τις συνέπειες (άρθρο 123(1), σημείο 1 ЗДвП). Από εκεί και πέρα, όλα εξαρτώνται από το αν υπάρχει τραυματίας:
- Υπάρχει τραυματίας: οι οδηγοί πρέπει να ειδοποιήσουν το Υπουργείο Εσωτερικών (αστυνομία, στο 112), να παραμείνουν στον τόπο και να μη μετακινήσουν τα αυτοκίνητα αν δεν εμποδίζουν την κυκλοφορία (άρθρο 123(1), σημείο 2 ЗДвП). Η αστυνομία πρέπει να μεταβεί στον τόπο του ατυχήματος (άρθρο 125, σημείο 1 ЗДвП) και να συντάξει έκθεση ατυχήματος.
- Μόνο υλικές ζημιές και πλήρης συμφωνία μεταξύ των εμπλεκομένων: μπορούν να μετακινήσουν τα αυτοκίνητα και να συμπληρώσουν κοινή δήλωση ατυχήματος (двустранен констативен протокол) (άρθρο 123(1), σημείο 3, στοιχείο β΄ ЗДвП).
- Καμία συμφωνία για τις συνθήκες: οι οδηγοί δεν εγκαταλείπουν τον τόπο και ειδοποιούν την αστυνομία (άρθρο 123(1), σημείο 3, στοιχείο γ΄ ЗДвП). Η αστυνομία πρέπει τότε να μεταβεί στον τόπο (άρθρο 125, σημείο 7 ЗДвП). Το ίδιο ισχύει αν το ατύχημα έχει φράξει το οδόστρωμα (άρθρο 125, σημείο 2 ЗДвП).
Μπορεί να χρησιμοποιηθεί κοινή δήλωση ατυχήματος με τρία αυτοκίνητα;
Ο Κανονισμός αριθ. Із-41 του 2009 (Наредба № Із-41), που ρυθμίζει τα έγγραφα που συντάσσονται μετά από τροχαία ατυχήματα, θέτει δύο προϋποθέσεις για την κοινή δήλωση: μόνο υλικές ζημιές και συμφωνία μεταξύ των εμπλεκομένων. Δεν περιορίζει ρητά τον αριθμό των οχημάτων. Το έντυπο όμως είναι σχεδιασμένο για δύο οχήματα («Α» και «Β»), και σε μια αλυσιδωτή σύγκρουση υπάρχει σχεδόν πάντα διαφωνία για το ποιος χτύπησε ποιον πρώτος. Γι' αυτό η συμβουλή μας είναι: με τρία ή περισσότερα αυτοκίνητα, καλέστε την αστυνομία, εκτός αν όλοι οι οδηγοί συμφωνούν απόλυτα. Μια έκθεση της αστυνομίας αμφισβητείται πολύ πιο δύσκολα από διάφορα έντυπα που συμπληρώθηκαν βιαστικά στην άκρη του δρόμου.
Αποδείξεις που πρέπει να συγκεντρώσετε
- Φωτογραφίστε τη θέση των αυτοκινήτων πριν μετακινηθούν: από απόσταση, ώστε να φαίνεται η σειρά τους, και από κοντά κάθε χτυπημένο σημείο, μπροστά και πίσω χωριστά. Φωτογραφίστε και τα ίχνη στο οδόστρωμα.
- Σημειώστε τα στοιχεία των μαρτύρων. Συχνά μόνο ένας εξωτερικός μάρτυρας μπορεί να πει αν το μεσαίο αυτοκίνητο σταμάτησε έγκαιρα ή σπρώχτηκε.
- Σημειώστε τα στοιχεία κάθε οδηγού και την ασφάλιση αστικής ευθύνης του· κάθε εμπλεκόμενος οφείλει να τα δώσει αν του ζητηθούν (άρθρο 123(2) ЗДвП).
- Εξασφαλίστε βίντεο από κάμερες ταμπλό και από κοντινές κάμερες: διαγράφονται γρήγορα.
- Επισκεφθείτε γιατρό ακόμη και για έναν ελαφρύ πόνο στον αυχένα. Ένα ιατρικό έγγραφο από τις πρώτες ώρες αποδεικνύει τη σύνδεση μεταξύ του τραυματισμού και της σύγκρουσης.
Ποιος φταίει σε μια αλυσιδωτή σύγκρουση;
Η συχνότερη αιτία: μη τήρηση απόστασης ασφαλείας
Ο οδηγός πρέπει να τηρεί από το προπορευόμενο αυτοκίνητο τέτοια απόσταση ώστε να μπορεί να σταματήσει πίσω του αν εκείνο επιβραδύνει ή σταματήσει απότομα (άρθρο 23(1) ЗДвП). Γι' αυτό, σε μια σύγκρουση από πίσω, συνήθως υπαίτιος είναι ο οδηγός που ακολουθεί. Σε μια αλυσιδωτή σύγκρουση όμως το ερώτημα είναι πόσες προσκρούσεις υπήρξαν και με ποια σειρά:
- Αν το μεσαίο αυτοκίνητο σταμάτησε έγκαιρα και σπρώχτηκε πάνω στο μπροστινό από την πρόσκρουση του τελευταίου, συνήθως ο μόνος υπαίτιος είναι ο τελευταίος οδηγός. Αυτός ευθύνεται για τις ζημιές τόσο του μεσαίου όσο και του μπροστινού αυτοκινήτου.
- Αν το μεσαίο αυτοκίνητο χτύπησε πρώτα μόνο του το μπροστινό και στη συνέχεια χτυπήθηκε από πίσω, μπορεί να είναι υπαίτιοι δύο οδηγοί, ο καθένας για τη δική του πρόσκρουση.
- Μερικές φορές υπαίτιος είναι και ο μπροστινός οδηγός, αν φρενάρισε απότομα χωρίς λόγο (άρθρο 24(1) ЗДвП) ή μπήκε ξαφνικά μπροστά σε άλλο αυτοκίνητο.
Ο ρόλος της αστυνομικής έκθεσης και του πραγματογνώμονα
Η έκθεση της αστυνομίας είναι σημαντικό αποδεικτικό στοιχείο, αλλά οι αστυνομικοί συνήθως φτάνουν μετά τη σύγκρουση, γι' αυτό τα δικαστήρια δεν τη θεωρούν τελευταία λέξη για τον τρόπο που συνέβη το ατύχημα και για την υπαιτιότητα. Σχεδόν σε κάθε υπόθεση αλυσιδωτής σύγκρουσης το δικαστήριο διορίζει δικαστική πραγματογνωμοσύνη τεχνικής αυτοκινήτων (автотехническа експертиза): ο πραγματογνώμονας αναλύει τις ζημιές, τα ίχνη και τη θέση των αυτοκινήτων και διαπιστώνει πόσες προσκρούσεις υπήρξαν, με ποια σειρά και με ποια ταχύτητα. Χωρίς φωτογραφίες της αρχικής θέσης των αυτοκινήτων, αυτό γίνεται πολύ πιο δύσκολο.
Από την πρακτική μας: Σε μια αλυσιδωτή σύγκρουση κάθε ασφαλιστής συνήθως ισχυρίζεται ότι την πρόσκρουση την προκάλεσε το «άλλο» αυτοκίνητο. Μην αποδέχεστε μια άρνηση μόνο επειδή η έκθεση αναφέρει έναν υπαίτιο. Καθοριστικά είναι η πραγματογνωμοσύνη, οι φωτογραφίες και οι μάρτυρες, γι' αυτό προετοιμάστε τα από την πρώτη ημέρα.
Αλληλέγγυα ευθύνη περισσότερων υπαιτίων οδηγών
Όταν η ζημία προκαλείται από περισσότερα πρόσωπα, αυτά ευθύνονται αλληλεγγύως (άρθρο 53 του Νόμου περί Ενοχών και Συμβάσεων, ЗЗД): ο ζημιωθείς μπορεί να ζητήσει ολόκληρη την αποζημίωση από οποιονδήποτε από αυτούς (άρθρο 122 ЗЗД) και όποιος πληρώσει αναζητά από τους άλλους το μερίδιό τους (άρθρο 127 ЗЗД). Όταν η συμβολή κάθε εμπλεκομένου δεν μπορεί να διαπιστωθεί, ο Ασφαλιστικός Κώδικας (Кодекс за застраховането, КЗ) κατανέμει την ευθύνη σε ίσα μέρη (άρθρο 499(7) КЗ).
Η αλληλέγγυα ευθύνη αφορά μία και την ίδια ζημία. Αν το αυτοκίνητό σας δέχθηκε δύο χωριστές προσκρούσεις από δύο οδηγούς, το δικαστήριο μπορεί να κρίνει ότι ο καθένας ευθύνεται μόνο για τις ζημιές από τη δική του πρόσκρουση· αυτό εξαρτάται από τα πραγματικά περιστατικά και από την πραγματογνωμοσύνη.
Ποιος ασφαλιστής πληρώνει;
Πληρώνει ο ασφαλιστής της υποχρεωτικής ασφάλισης αστικής ευθύνης του υπαίτιου οδηγού. Η ασφάλιση αυτή καλύπτει τις ζημίες που προκαλούνται σε τρίτους, συμπεριλαμβανομένων των πεζών και των άλλων χρηστών του δρόμου (άρθρο 493(1) КЗ): σωματικές βλάβες, ζημιές σε ξένη περιουσία, διαφυγόντα κέρδη και τα εύλογα έξοδα της αίτησης αποζημίωσης.
Όταν υπαίτιοι είναι περισσότεροι οδηγοί, κάθε ασφαλιστής ευθύνεται έναντι του ζημιωθέντος όπως και ο ασφαλισμένος του οδηγός. Όταν οι υπαίτιοι οδηγοί ευθύνονται αλληλεγγύως, αλληλεγγύως ευθύνονται και οι ασφαλιστές τους (άρθρο 499(8) КЗ). Στην πράξη, μπορείτε να υποβάλετε αίτηση για ολόκληρο το ποσό σε έναν από αυτούς.
Δύο σημαντικοί περιορισμοί:
- Ο υπαίτιος οδηγός δεν λαμβάνει τίποτα από τη δική του ασφάλιση αστικής ευθύνης, ούτε για τους τραυματισμούς του ούτε για το αυτοκίνητό του (άρθρο 494, σημεία 1 και 3 КЗ). Για το δικό του αυτοκίνητο μπορεί να στηριχθεί μόνο στην ασφάλιση ιδίων ζημιών.
- Η απώλεια αξίας του αυτοκινήτου δεν καλύπτεται (άρθρο 494, σημείο 11 КЗ), και οι ζημιές των οχημάτων αποτιμώνται από τον ασφαλιστή σύμφωνα με μεθοδολογία του Εγγυητικού Ταμείου (άρθρο 499(3) КЗ).
Τα ελάχιστα όρια κάλυψης είναι 6.450.000 EUR για σωματικές βλάβες και θάνατο και 1.300.000 EUR για υλικές ζημιές ανά ατύχημα, ανεξάρτητα από τον αριθμό των ζημιωθέντων (άρθρο 492 КЗ).
Η αίτηση και η δίκη κατά του ασφαλιστή: βήμα προς βήμα
- Γραπτή αίτηση. Δεν μπορείτε να προσφύγετε κατευθείαν στο δικαστήριο. Πρώτα υποβάλλετε γραπτή αίτηση αποζημίωσης στον ασφαλιστή του υπαίτιου οδηγού (άρθρο 380(1) και άρθρο 498(1) КЗ), με πλήρη και ακριβή στοιχεία του τραπεζικού λογαριασμού για την πληρωμή. Χωρίς αυτά, θεωρείται ότι εσείς βρίσκεστε σε υπερημερία και ο ασφαλιστής δεν οφείλει τόκους (άρθρο 380(3) КЗ).
- Έγγραφα και αυτοψία. Προσκομίζετε την έκθεση, τις φωτογραφίες, τα ιατρικά έγγραφα και τα τιμολόγια και συνεργάζεστε στην αυτοψία (άρθρο 498(2) КЗ). Αν έχετε προσκομίσει έκθεση της αστυνομίας ή κοινή δήλωση ατυχήματος, ο ασφαλιστής δεν μπορεί να αρνηθεί να αποφανθεί επί της αίτησης (άρθρο 496(3) КЗ).
- Προθεσμία έως τρεις μήνες. Ο ασφαλιστής πρέπει να εκδώσει την οριστική του απόφαση εντός τριών μηνών από την υποβολή της αίτησης: είτε να πληρώσει είτε να δώσει αιτιολογημένη απάντηση (άρθρο 496(1) και (2) КЗ).
- Αγωγή απευθείας κατά του ασφαλιστή. Αν ο ασφαλιστής δεν πληρώσει εγκαίρως, αρνηθεί ή δεν συμφωνείτε με το ποσό, μπορείτε να τον εναγάγετε απευθείας (άρθρο 432(1) και άρθρο 498(3) КЗ). Η αγωγή ασκείται στο δικαστήριο της τρέχουσας ή μόνιμης διεύθυνσής σας ή του τόπου του ατυχήματος (άρθρο 115(2) του Κώδικα Πολιτικής Δικονομίας, Граждански процесуален кодекс, ГПК). Για αξιώσεις άνω των 12.782,30 EUR (25.000 λέβα) η υπόθεση ξεκινά ενώπιον του περιφερειακού δικαστηρίου (окръжен съд) (άρθρο 104, σημείο 4 ГПК).
Τόκοι και παραγραφή
Ο ασφαλιστής πληρώνει τους τόκους υπερημερίας που οφείλει ο υπαίτιος οδηγός, υπολογιζόμενους από την παλαιότερη από τις ημερομηνίες γνωστοποίησης του ατυχήματος ή υποβολής της αίτησης (άρθρο 429(3) КЗ). Αν δεν πληρώσει εντός της νόμιμης προθεσμίας, οφείλει και δικούς του νόμιμους τόκους (άρθρο 497(1) КЗ). Μπορείτε να υπολογίσετε το ποσό με τον υπολογιστή νόμιμων τόκων μας.
| Προθεσμία | Διάρκεια | Νομική βάση |
|---|---|---|
| Απόφαση του ασφαλιστή επί της αίτησης | έως 3 μήνες από την υποβολή | άρθρο 496(1) КЗ |
| Παραγραφή της ευθείας αγωγής κατά του ασφαλιστή | 5 έτη από το ατύχημα | άρθρο 378(2) КЗ |
| Αναστολή της παραγραφής | από την αίτηση έως την απόφαση (το αργότερο έως τη λήξη της νόμιμης προθεσμίας) | άρθρο 378(9) КЗ |
| Παραγραφή αξίωσης από ασφάλιση ιδίων ζημιών | 3 έτη από το γεγονός | άρθρο 378(1) КЗ |
| Αγωγή κατά του ίδιου του υπαίτιου οδηγού | 5 έτη | άρθρα 110 και 114(3) ЗЗД |
Ασφάλιση ιδίων ζημιών: ο ταχύτερος δρόμος για το αυτοκίνητο
Αν έχετε ασφάλιση ιδίων ζημιών, συχνά είναι ταχύτερο να ζητήσετε αποζημίωση από τον δικό σας ασφαλιστή, χωρίς να περιμένετε τη διαφορά μεταξύ των ασφαλιστών των υπαίτιων οδηγών. Αφού πληρώσει, ο ασφαλιστής ιδίων ζημιών υπεισέρχεται στα δικαιώματά σας και αναζητά το ποσό απευθείας από τον ασφαλιστή αστικής ευθύνης του υπαίτιου οδηγού (άρθρο 411 КЗ), η λεγόμενη υποκατάσταση. Η ασφάλιση ιδίων ζημιών είναι επίσης η λύση για τον οδηγό που είναι ο ίδιος υπαίτιος.
Αν ο ασφαλιστής ιδίων ζημιών αρνηθεί ή υποτιμήσει τη ζημιά, δείτε τι να κάνετε όταν μια αποζημίωση ιδίων ζημιών απορρίπτεται ή υποτιμάται. Το τμήμα που δεν καλύπτεται, για παράδειγμα την απαλλαγή, μπορείτε να το ζητήσετε από τον ασφαλιστή του υπαίτιου οδηγού. Η ίδια λογική ισχύει όταν η ζημιά προκλήθηκε από κακοσυντηρημένο δρόμο· δείτε αποζημίωση για ζημιά αυτοκινήτου από λακκούβα.
Σωματικές βλάβες: οδηγοί και επιβάτες
Η ασφάλιση του υπαίτιου οδηγού καλύπτει την περιουσιακή ζημία (θεραπεία, φάρμακα, αποκατάσταση, απώλεια εισοδήματος) και την ηθική βλάβη (πόνος και ψυχική ταλαιπωρία) από τη σωματική βλάβη (άρθρο 493(1), σημείο 1 КЗ). Από την 1η Αυγούστου 2025 ο ασφαλιστής υπολογίζει την αποζημίωση σύμφωνα με μεθοδολογία του Εγγυητικού Ταμείου (άρθρο 499(1) КЗ), η οποία πρέπει να εξασφαλίζει πλήρη και δίκαιη αποζημίωση (άρθρο 535а(1) КЗ). Στο δικαστήριο, η ηθική βλάβη κατά κανόνα αποτιμάται με βάση την επιείκεια (άρθρο 52 ЗЗД)· τι βάρος θα έχει η μεθοδολογία στις δικαστικές διαφορές μένει να φανεί στην πράξη.
Οι επιβάτες βρίσκονται στην ισχυρότερη θέση, επειδή δεν φέρουν καμία υπαιτιότητα. Όταν υπαίτιοι είναι τόσο ο οδηγός του αυτοκινήτου τους όσο και άλλος οδηγός, μπορούν να ζητήσουν αποζημίωση από τον ασφαλιστή του αυτοκινήτου στο οποίο επέβαιναν και από τον ασφαλιστή του άλλου υπαίτιου οδηγού, αλληλεγγύως. Η εξαίρεση του άρθρου 494, σημείο 1 КЗ αφορά μόνο τον υπαίτιο οδηγό, όχι τους επιβάτες του. Η αποζημίωση μπορεί να μειωθεί αν ο ζημιωθείς δεν φορούσε ζώνη ασφαλείας και αυτό επιβάρυνε τους τραυματισμούς (άρθρο 51(2) ЗЗД· άρθρο 137а(1) ЗДвП).
Πώς αποδεικνύονται οι τραυματισμοί και ποια ποσά επιδικάζουν τα δικαστήρια εξηγούμε στα άρθρα μας για την αγωγή αποζημίωσης για σωματική βλάβη, για το ύψος της αποζημίωσης για σπασμένο πόδι ή χέρι και για τους τραυματισμούς σε τροχαίο λόγω κακού δρόμου.
Ειδικές περιπτώσεις
- Ανασφάλιστο αυτοκίνητο. Αν το υπαίτιο αυτοκίνητο έχει συνήθη στάθμευση στη Βουλγαρία και δεν έχει ασφάλιση αστικής ευθύνης, την αποζημίωση για τραυματισμούς και για υλικές ζημιές καταβάλλει το Εγγυητικό Ταμείο (Гаранционен фонд) (άρθρο 557(1), σημείο 2, στοιχείο α΄ КЗ). Η αίτηση μπορεί να υποβληθεί και σε οποιονδήποτε ασφαλιστή προσφέρει ασφάλιση αστικής ευθύνης αυτοκινήτου· αυτός υποχρεούται να την παραλάβει (άρθρο 558(3) КЗ).
- Αγνώστων στοιχείων αυτοκίνητο που διέφυγε. Το Εγγυητικό Ταμείο πληρώνει για τους τραυματισμούς (άρθρο 557(1), σημείο 1 КЗ). Για υλικές ζημιές πληρώνει μόνο αν υπήρξαν σοβαρές σωματικές βλάβες που απαίτησαν νοσηλεία ή θάνατος, και μόνο για ζημιές άνω των 250 EUR (άρθρο 557(2) КЗ).
- Υπαίτιο αυτοκίνητο με ξένη άδεια κυκλοφορίας (για παράδειγμα, με γερμανικές, ρουμανικές ή ελληνικές πινακίδες). Την αίτηση διεκπεραιώνει ο ανταποκριτής του ξένου ασφαλιστή στη Βουλγαρία ή το Εθνικό Γραφείο Βούλγαρων Ασφαλιστών Αυτοκινήτων (Национално бюро на българските автомобилни застрахователи) (άρθρο 511(1) КЗ), με την ίδια τρίμηνη προθεσμία (άρθρο 512(1) КЗ). Ενώπιον βουλγαρικού δικαστηρίου εναγόμενο είναι το Γραφείο, εκτός αν ασκήσετε την αγωγή απευθείας κατά του ξένου ασφαλιστή (άρθρο 513(1) КЗ).
- Ατύχημα στο εξωτερικό. Η διαδικασία είναι διαφορετική: η αίτηση υποβάλλεται στη Βουλγαρία στον αντιπρόσωπο του ξένου ασφαλιστή. Την εξηγούμε αναλυτικά στο άρθρο για τα τροχαία στο εξωτερικό και την Πράσινη Κάρτα.
Παράδειγμα: αλυσιδωτή σύγκρουση με τρία αυτοκίνητα
Φανταστείτε μποτιλιάρισμα σε μια λεωφόρο. Το αυτοκίνητο 1 σταματά. Το αυτοκίνητο 2 σταματά έγκαιρα πίσω του. Ο οδηγός του αυτοκινήτου 3 κοιτάζει το κινητό του, χτυπά το αυτοκίνητο 2 από πίσω και το σπρώχνει πάνω στο αυτοκίνητο 1. Ο οδηγός του αυτοκινήτου 1 υφίσταται τραυματισμό στον αυχένα και ένας επιβάτης του αυτοκινήτου 2 σπασμένο χέρι.
| Ζημιωθείς | Ζημία | Ζητά αποζημίωση από |
|---|---|---|
| Οδηγός του αυτοκινήτου 1 | Επισκευή του πίσω μέρους, τραυματισμός | Τον ασφαλιστή του αυτοκινήτου 3 |
| Ιδιοκτήτης του αυτοκινήτου 2 | Επισκευή μπροστά και πίσω | Τον ασφαλιστή του αυτοκινήτου 3 (ή τη δική του ασφάλιση ιδίων ζημιών) |
| Επιβάτης του αυτοκινήτου 2 | Σπασμένο χέρι | Τον ασφαλιστή του αυτοκινήτου 3 |
| Οδηγός του αυτοκινήτου 3 | Το δικό του αυτοκίνητο και τραυματισμοί | Μόνο τη δική του ασφάλιση ιδίων ζημιών και τις προσωπικές του ασφαλίσεις |
Τώρα αλλάξτε ένα περιστατικό: ο πραγματογνώμονας διαπιστώνει ότι το αυτοκίνητο 2 χτύπησε μόνο του το αυτοκίνητο 1 πριν χτυπηθεί από πίσω. Τότε υπαίτιοι είναι και οι δύο οδηγοί, του αυτοκινήτου 2 και του αυτοκινήτου 3. Αν ο τραυματισμός του επιβάτη του αυτοκινήτου 2 προέρχεται και από τις δύο προσκρούσεις, ο επιβάτης μπορεί να ζητήσει ολόκληρη την αποζημίωση από τον ασφαλιστή του αυτοκινήτου 2 ή από εκείνον του αυτοκινήτου 3 (άρθρο 499(8) КЗ), και οι ασφαλιστές ρυθμίζουν μεταξύ τους ποιος φέρει ποιο μερίδιο. Ο οδηγός του αυτοκινήτου 1 ζητά αποζημίωση από τον ασφαλιστή του αυτοκινήτου 2 και, αν η πρόσκρουση από πίσω έσπρωξε το αυτοκίνητο 2 για δεύτερη φορά πάνω στο αυτοκίνητο 1, και από τον ασφαλιστή του αυτοκινήτου 3.
Συχνές ερωτήσεις (FAQ)
Ποιος φταίει σε μια αλυσιδωτή σύγκρουση;
Συνήθως ο οδηγός που δεν τήρησε απόσταση ασφαλείας (άρθρο 23(1) ЗДвП). Αν το μεσαίο αυτοκίνητο σταμάτησε έγκαιρα και σπρώχτηκε, υπαίτιος είναι μόνο ο τελευταίος οδηγός· αν χτύπησε μόνο του το μπροστινό, μπορεί να είναι υπαίτιοι δύο οδηγοί. Την απάντηση δίνει η πραγματογνωμοσύνη τεχνικής αυτοκινήτων.
Μπορώ να ζητήσω ολόκληρη την αποζημίωση από έναν μόνο ασφαλιστή;
Ναι, όταν οι υπαίτιοι οδηγοί ευθύνονται αλληλεγγύως. Τότε αλληλεγγύως ευθύνονται και οι ασφαλιστές τους (άρθρο 499(8) КЗ) και μπορείτε να ζητήσετε ολόκληρο το ποσό από οποιονδήποτε από αυτούς (άρθρο 122 ЗЗД). Αν η ζημία προέρχεται από χωριστές προσκρούσεις, ο καθένας μπορεί να ευθύνεται μόνο για τη δική του.
Πρέπει να καλέσω την αστυνομία αν δεν τραυματίστηκε κανείς;
Δεν είναι υποχρεωτικό αν όλοι οι οδηγοί συμφωνούν για τις συνθήκες και συμπληρώσουν κοινή δήλωση ατυχήματος. Με τρία ή περισσότερα αυτοκίνητα όμως υπάρχει σχεδόν πάντα διαφωνία, και τότε η αστυνομία πρέπει να ειδοποιηθεί (άρθρο 123(1), σημείο 3, στοιχείο γ΄ ЗДвП).
Πόσο χρόνο έχει ο ασφαλιστής για να με πληρώσει;
Έως τρεις μήνες από τη γραπτή αίτηση (άρθρο 496(1) КЗ), είτε για να πληρώσει είτε για να δώσει αιτιολογημένη απάντηση. Μόνο μετά από αυτό μπορείτε να προσφύγετε στο δικαστήριο: αν δεν πληρώσει εγκαίρως, αρνηθεί ή δεν συμφωνείτε με το ποσό (άρθρο 498(3) КЗ).
Είναι καλύτερα να χρησιμοποιήσω την ασφάλιση ιδίων ζημιών;
Για το αυτοκίνητο, συχνά ναι, επειδή είναι ταχύτερο και δεν εξαρτάται από τη διαφορά για το ποιος φταίει. Ο ασφαλιστής ιδίων ζημιών αναζητά στη συνέχεια το ποσό από τον ασφαλιστή του υπαίτιου οδηγού (άρθρο 411 КЗ). Αν λάβετε άρνηση, δείτε το άρθρο για τις αρνήσεις και τις χαμηλές αποτιμήσεις στην ασφάλιση ιδίων ζημιών.
Είμαι εν μέρει υπαίτιος. Παίρνω κάτι;
Από τη δική σας ασφάλιση αστικής ευθύνης, όχι (άρθρο 494, σημεία 1 και 3 КЗ). Από τον ασφαλιστή του άλλου υπαίτιου οδηγού μπορείτε να λάβετε αποζημίωση μειωμένη κατά τη δική σας συμβολή (άρθρο 51(2) ЗЗД). Αν οι συμβολές δεν μπορούν να διαπιστωθούν, η ευθύνη κατανέμεται σε ίσα μέρη (άρθρο 499(7) КЗ).
Ήμουν επιβάτης. Από ποιον ζητώ αποζημίωση;
Από τον ασφαλιστή του αυτοκινήτου στο οποίο επιβαίνατε, αν ο οδηγός του είναι υπαίτιος, και από τον ασφαλιστή του άλλου υπαίτιου οδηγού, αλληλεγγύως. Η αποζημίωση μπορεί να μειωθεί μόνο αν η μη χρήση ζώνης ασφαλείας επιβάρυνε τους τραυματισμούς σας. Πώς αποδεικνύονται οι τραυματισμοί εξηγείται στο άρθρο για την αγωγή αποζημίωσης για σωματική βλάβη.
Τι γίνεται αν το υπαίτιο αυτοκίνητο είναι ανασφάλιστο;
Την αποζημίωση καταβάλλει το Εγγυητικό Ταμείο (άρθρο 557(1) КЗ). Μπορείτε να υποβάλετε την αίτηση στο Ταμείο ή σε οποιονδήποτε ασφαλιστή προσφέρει ασφάλιση αστικής ευθύνης αυτοκινήτου (άρθρο 558(3) КЗ). Παρόμοιους κανόνες για τους ζημιωθέντες εξετάζουμε και στο άρθρο για τους τραυματισμούς σε τροχαίο λόγω κακού δρόμου.
Ο υπαίτιος οδηγός έχει αυτοκίνητο με ξένη άδεια κυκλοφορίας. Πού υποβάλλω την αίτηση;
Στον ανταποκριτή του ξένου ασφαλιστή στη Βουλγαρία ή στο Εθνικό Γραφείο Βούλγαρων Ασφαλιστών Αυτοκινήτων (άρθρο 511(1) КЗ). Η προθεσμία για απόφαση είναι και εδώ τρεις μήνες. Αν το ατύχημα συνέβη σε άλλη χώρα, δείτε το άρθρο για τα τροχαία στο εξωτερικό και την Πράσινη Κάρτα.
Ποια είναι η παραγραφή για την αποζημίωση από τον ασφαλιστή;
Πέντε έτη από την ημερομηνία του ατυχήματος για την ευθεία αγωγή κατά του ασφαλιστή (άρθρο 378(2) КЗ). Η παραγραφή αναστέλλεται όσο ο ασφαλιστής εξετάζει την αίτηση (άρθρο 378(9) КЗ). Τα αποδεικτικά στοιχεία όμως χάνονται πολύ γρηγορότερα, γι' αυτό μην καθυστερείτε.
Πώς μπορούμε να σας βοηθήσουμε;
Μια αλυσιδωτή σύγκρουση σπάνια είναι μια «καθαρή» υπόθεση αποζημίωσης. Συνήθως υπάρχουν περισσότεροι ασφαλιστές, διαφορά για τη σειρά των προσκρούσεων και ενστάσεις συντρέχοντος πταίσματος. Μια καλά προετοιμασμένη αίτηση, που απευθύνεται στον σωστό ασφαλιστή και στηρίζεται σε αποδείξεις για τον τρόπο που συνέβη το ατύχημα, συχνά λύνει το ζήτημα χωρίς δίκη ή τη συντομεύει σημαντικά.
Ο δικηγόρος μας ασφαλιστικού δικαίου στη Σόφια θα εκτιμήσει ποιος φταίει και πού πρέπει να απευθύνετε την αίτησή σας, θα την προετοιμάσει και θα σας εκπροσωπήσει έναντι του ασφαλιστή ή του Εγγυητικού Ταμείου στο δικαστήριο. Οι πληροφορίες του άρθρου είναι γενικές και δεν εγγυώνται συγκεκριμένο αποτέλεσμα. Επικοινωνήστε μαζί μας για εξέταση της υπόθεσής σας όσο τα αποδεικτικά στοιχεία είναι ακόμη διαθέσιμα.