Un choque en cadena (верижна катастрофа), es decir, un accidente en el que intervienen tres o más vehículos, es uno de los casos más difíciles para obtener una indemnización con cargo al seguro obligatorio de responsabilidad civil del automóvil („Гражданска отговорност“). Los coches reciben golpes por delante y por detrás, a menudo hay más de un conductor culpable y cada aseguradora intenta trasladar la responsabilidad a otra. La persona perjudicada se queda preguntándose a quién dirigirse: por la reparación del coche, por el tratamiento médico y por el dolor sufrido.
Aquí sabrá qué hacer en el lugar del accidente, cómo se determina la culpa en un choque en cadena, qué aseguradora paga y en qué plazos, cuándo su propio seguro a todo riesgo (Casco) es la vía más rápida y qué derechos tienen los conductores y pasajeros lesionados. Al final encontrará un breve ejemplo con tres coches.
Qué hacer inmediatamente después de un choque en cadena
Cuándo hay que llamar a la policía
La Ley de Tráfico por Carretera búlgara (ЗДвП) obliga a todo conductor implicado a detenerse y comprobar las consecuencias (art. 123.1, punto 1 de la Ley de Tráfico por Carretera). A partir de ahí, todo depende de si hay heridos:
- Hay algún herido: los conductores deben avisar al Ministerio del Interior (policía, teléfono 112), permanecer en el lugar y no mover los coches si no obstaculizan la circulación (art. 123.1, punto 2 de la Ley de Tráfico por Carretera). La policía debe acudir al lugar (art. 125, punto 1 de la Ley de Tráfico por Carretera) y levantar un atestado.
- Solo daños materiales y pleno acuerdo entre los implicados: pueden mover los coches y rellenar una declaración amistosa de accidente (двустранен констативен протокол) (art. 123.1, punto 3, letra b de la Ley de Tráfico por Carretera).
- No hay acuerdo sobre las circunstancias: los conductores no abandonan el lugar y avisan a la policía (art. 123.1, punto 3, letra c de la Ley de Tráfico por Carretera). En ese caso la policía debe acudir (art. 125, punto 7 de la Ley de Tráfico por Carretera). Lo mismo ocurre si el accidente ha bloqueado la calzada (art. 125, punto 2 de la Ley de Tráfico por Carretera).
¿Se puede usar una declaración amistosa con tres coches?
La Ordenanza n.º Із-41 de 2009, que regula los documentos que se extienden tras un accidente de tráfico, fija dos requisitos para la declaración amistosa: solo daños materiales y acuerdo entre los implicados. No limita expresamente el número de vehículos. Sin embargo, el formulario está pensado para dos vehículos („A“ y „B“), y en un choque en cadena casi siempre se discute quién golpeó primero a quién. Por eso nuestro consejo es: con tres o más coches, llame a la policía, salvo que todos los conductores estén completamente de acuerdo. Un atestado policial es mucho más difícil de impugnar que varios formularios rellenados a toda prisa en el arcén.
Pruebas que debe reunir
- Fotografíe la posición de los coches antes de que se muevan: de lejos, para que se vea su orden, y de cerca cada parte dañada, por delante y por detrás por separado. Fotografíe también las marcas en la calzada.
- Anote los datos de los testigos. A menudo solo un testigo ajeno puede decir si el coche del medio se detuvo a tiempo o fue empujado.
- Anote los datos de cada conductor y de su seguro de responsabilidad civil; todo implicado debe facilitarlos si se le piden (art. 123.2 de la Ley de Tráfico por Carretera).
- Asegure las grabaciones de vídeo de las cámaras de a bordo y de las cámaras cercanas: se borran rápidamente.
- Acuda al médico aunque solo sienta un leve dolor de cuello. Un documento médico de las primeras horas prueba la relación entre la lesión y el choque.
¿Quién tiene la culpa en un choque en cadena?
La causa más frecuente: no mantener la distancia de seguridad
El conductor debe mantener con el coche que le precede una distancia que le permita detenerse detrás de él si este reduce la velocidad o se detiene de golpe (art. 23.1 de la Ley de Tráfico por Carretera). Por eso, en un alcance por detrás, el culpable suele ser el conductor de atrás. En un choque en cadena, sin embargo, la cuestión es cuántos impactos hubo y en qué orden:
- Si el coche del medio se detuvo a tiempo y fue empujado contra el de delante por el impacto del último, normalmente el único culpable es el último conductor. Este responde de los daños tanto del coche del medio como del de delante.
- Si el coche del medio golpeó primero por sí solo al de delante y después fue golpeado por detrás, puede haber dos conductores culpables, cada uno por su propio impacto.
- A veces también tiene culpa el conductor de delante, si frenó bruscamente sin necesidad (art. 24.1 de la Ley de Tráfico por Carretera) o se cruzó de repente delante de otro coche.
El papel del atestado y del perito
El atestado policial es una prueba importante, pero los agentes suelen llegar después del choque, por lo que los tribunales no lo consideran la última palabra sobre cómo ocurrió el accidente y quién tiene la culpa. En casi todos los procesos por un choque en cadena el tribunal designa un perito judicial en reconstrucción de accidentes de tráfico (автотехническа експертиза): el perito analiza los daños, las marcas y la posición de los coches y determina cuántos impactos hubo, en qué orden y a qué velocidad. Sin fotografías de la posición inicial de los coches, esto resulta mucho más difícil.
Nuestra experiencia: En un choque en cadena, cada aseguradora suele afirmar que el impacto lo causó „el otro“ coche. No acepte un rechazo solo porque el atestado señale a un único culpable. Lo decisivo son el informe pericial, las fotografías y los testigos, así que prepárelos desde el primer día.
Responsabilidad solidaria de varios conductores culpables
Cuando el daño lo causan varias personas, estas responden solidariamente (art. 53 de la Ley de Obligaciones y Contratos, ЗЗД): el perjudicado puede reclamar la indemnización íntegra a cualquiera de ellas (art. 122 de la Ley de Obligaciones y Contratos), y quien paga reclama a las demás su parte (art. 127 de la Ley de Obligaciones y Contratos). Cuando no puede determinarse la contribución de cada implicado, el Código de Seguros (КЗ) reparte la responsabilidad a partes iguales (art. 499.7 del Código de Seguros).
La responsabilidad solidaria se refiere a un mismo daño. Si su coche recibió dos impactos distintos de dos conductores, el tribunal puede considerar que cada uno responde solo de los daños de su propio impacto; esto depende de los hechos y del informe pericial.
¿Qué aseguradora paga?
Paga la aseguradora del seguro obligatorio de responsabilidad civil del automóvil del conductor culpable. Este seguro cubre los daños causados a terceros, incluidos los peatones y otros usuarios de la vía (art. 493.1 del Código de Seguros): lesiones corporales, daños en bienes ajenos, lucro cesante y los gastos razonables de la reclamación.
Cuando hay varios conductores culpables, cada aseguradora responde ante el perjudicado de la misma forma que su asegurado. Cuando los conductores culpables responden solidariamente, sus aseguradoras también responden solidariamente (art. 499.8 del Código de Seguros). En la práctica, puede presentar la reclamación por el importe total ante una de ellas.
Dos limitaciones importantes:
- El conductor culpable no recibe nada de su propio seguro de responsabilidad civil, ni por sus lesiones ni por su coche (art. 494, puntos 1 y 3 del Código de Seguros). Para su propio coche solo puede contar con el Casco.
- La depreciación del coche no está cubierta (art. 494, punto 11 del Código de Seguros), y los daños en los vehículos los valora la aseguradora conforme a una metodología del Fondo de Garantía (art. 499.3 del Código de Seguros).
Los límites mínimos de cobertura son de 6.450.000 EUR para lesiones corporales y fallecimiento y de 1.300.000 EUR para daños materiales por siniestro, con independencia del número de perjudicados (art. 492 del Código de Seguros).
La reclamación y la demanda contra la aseguradora, paso a paso
- Reclamación escrita. No puede acudir directamente a los tribunales. Primero presenta una reclamación escrita ante la aseguradora del conductor culpable (art. 380.1 y art. 498.1 del Código de Seguros), con los datos completos y exactos de la cuenta bancaria para el pago. Sin ellos, se considera que es usted quien incurre en mora, y la aseguradora no debe intereses (art. 380.3 del Código de Seguros).
- Documentos e inspección. Aporta el atestado, las fotografías, los documentos médicos y las facturas, y colabora en la inspección (art. 498.2 del Código de Seguros). Si ha presentado un atestado policial o una declaración amistosa de accidente, la aseguradora no puede negarse a resolver la reclamación (art. 496.3 del Código de Seguros).
- Plazo de hasta tres meses. La aseguradora debe dar su decisión definitiva en un plazo de tres meses desde la presentación de la reclamación: pagar o dar una respuesta motivada (art. 496.1 y 496.2 del Código de Seguros).
- Demanda directa contra la aseguradora. Si la aseguradora no paga a tiempo, rechaza la reclamación o usted no está de acuerdo con el importe, puede demandarla directamente (art. 432.1 y art. 498.3 del Código de Seguros). La demanda se presenta en el lugar de su domicilio actual o permanente o en el lugar del accidente (art. 115.2 del Código de Procedimiento Civil, ГПК). Para demandas de más de 12.782,30 EUR (25.000 BGN) el proceso comienza ante el tribunal regional (окръжен съд) (art. 104, punto 4 del Código de Procedimiento Civil).
Intereses y prescripción
La aseguradora paga los intereses de demora que debe el conductor culpable, contados desde la más temprana de las fechas de notificación del accidente o de presentación de la reclamación (art. 429.3 del Código de Seguros). Si no paga en el plazo legal, debe además sus propios intereses legales (art. 497.1 del Código de Seguros). Puede calcular el importe con nuestra calculadora de intereses legales.
| Plazo | Duración | Base legal |
|---|---|---|
| Decisión de la aseguradora sobre la reclamación | hasta 3 meses desde su presentación | art. 496.1 Código de Seguros |
| Prescripción de la demanda directa contra la aseguradora | 5 años desde el accidente | art. 378.2 Código de Seguros |
| Suspensión de la prescripción | desde la reclamación hasta la decisión (como máximo hasta que venza el plazo legal) | art. 378.9 Código de Seguros |
| Prescripción de una reclamación de Casco | 3 años desde el siniestro | art. 378.1 Código de Seguros |
| Demanda contra el propio conductor culpable | 5 años | art. 110 y art. 114.3 Ley de Obligaciones y Contratos |
Casco: la vía más rápida para el coche
Si tiene un seguro a todo riesgo (Casco), a menudo es más rápido reclamar a su propia aseguradora, sin esperar a que se resuelva la disputa entre las aseguradoras de los conductores culpables. Una vez que ha pagado, la aseguradora de Casco se subroga en sus derechos y recupera el importe directamente de la aseguradora de responsabilidad civil del conductor culpable (art. 411 del Código de Seguros); es lo que se conoce como subrogación. El Casco es también la salida para el conductor que es él mismo culpable.
Si la aseguradora de Casco rechaza el siniestro o infravalora los daños, consulte qué hacer si el seguro a todo riesgo rechaza el siniestro o lo valora demasiado bajo. La parte no cubierta, por ejemplo la franquicia, puede reclamarla a la aseguradora del conductor culpable. La misma lógica se aplica cuando el daño lo causó una carretera mal conservada; consulte la indemnización por los daños del coche causados por un bache.
Lesiones corporales: conductores y pasajeros
El seguro del conductor culpable cubre los daños patrimoniales (tratamiento, medicamentos, rehabilitación, pérdida de ingresos) y los daños morales (dolor y sufrimiento) derivados de la lesión corporal (art. 493.1, punto 1 del Código de Seguros). Desde el 1 de agosto de 2025 la aseguradora calcula la indemnización conforme a una metodología del Fondo de Garantía (art. 499.1 del Código de Seguros), que debe garantizar una indemnización plena y justa (art. 535a.1 del Código de Seguros). Ante los tribunales, los daños morales se valoran por regla general según la equidad (art. 52 de la Ley de Obligaciones y Contratos); qué peso tendrá la metodología en los litigios judiciales está por ver en la práctica.
Los pasajeros están en la posición más sólida, porque no tienen culpa alguna. Cuando son culpables tanto el conductor de su coche como otro conductor, pueden reclamar la indemnización a la aseguradora del coche en el que viajaban y a la aseguradora del otro conductor culpable, de forma solidaria. La exclusión del art. 494, punto 1 del Código de Seguros afecta solo al conductor culpable, no a sus pasajeros. La indemnización puede reducirse si el lesionado no llevaba el cinturón de seguridad y eso agravó las lesiones (art. 51.2 de la Ley de Obligaciones y Contratos; art. 137a.1 de la Ley de Tráfico por Carretera).
Cómo se prueban las lesiones y qué importes conceden los tribunales lo explicamos en nuestros artículos sobre la reclamación civil por lesiones corporales, sobre la cuantía de la indemnización por fractura de pierna o brazo y sobre las lesiones en un accidente causado por una carretera en mal estado.
Casos especiales
- Coche sin seguro. Si el coche culpable tiene su estacionamiento habitual en Bulgaria y no tiene seguro de responsabilidad civil, la indemnización por lesiones y por daños materiales la paga el Fondo de Garantía (Гаранционен фонд) (art. 557.1, punto 2, letra a del Código de Seguros). La reclamación también puede presentarse ante cualquier aseguradora que ofrezca el seguro de responsabilidad civil del automóvil, que está obligada a aceptarla (art. 558.3 del Código de Seguros).
- Coche no identificado que se dio a la fuga. El Fondo de Garantía paga las lesiones (art. 557.1, punto 1 del Código de Seguros). Solo paga los daños materiales si hubo lesiones corporales importantes que exigieron hospitalización, o un fallecimiento, y únicamente por los daños que superen los 250 EUR (art. 557.2 del Código de Seguros).
- Coche culpable con matrícula extranjera (por ejemplo, española, alemana o rumana). La reclamación la tramita el corresponsal de la aseguradora extranjera en Bulgaria o la Oficina Nacional de Aseguradores de Automóviles de Bulgaria (Национално бюро на българските автомобилни застрахователи) (art. 511.1 del Código de Seguros), con el mismo plazo de tres meses (art. 512.1 del Código de Seguros). Ante un tribunal búlgaro, la demandada es la Oficina, salvo que usted dirija la demanda directamente contra la aseguradora extranjera (art. 513.1 del Código de Seguros).
- Accidente en el extranjero. El procedimiento es distinto: la reclamación se presenta en Bulgaria ante el representante de la aseguradora extranjera. Lo explicamos en detalle en el artículo sobre los accidentes de tráfico en el extranjero y la Carta Verde.
Ejemplo: un choque en cadena con tres coches
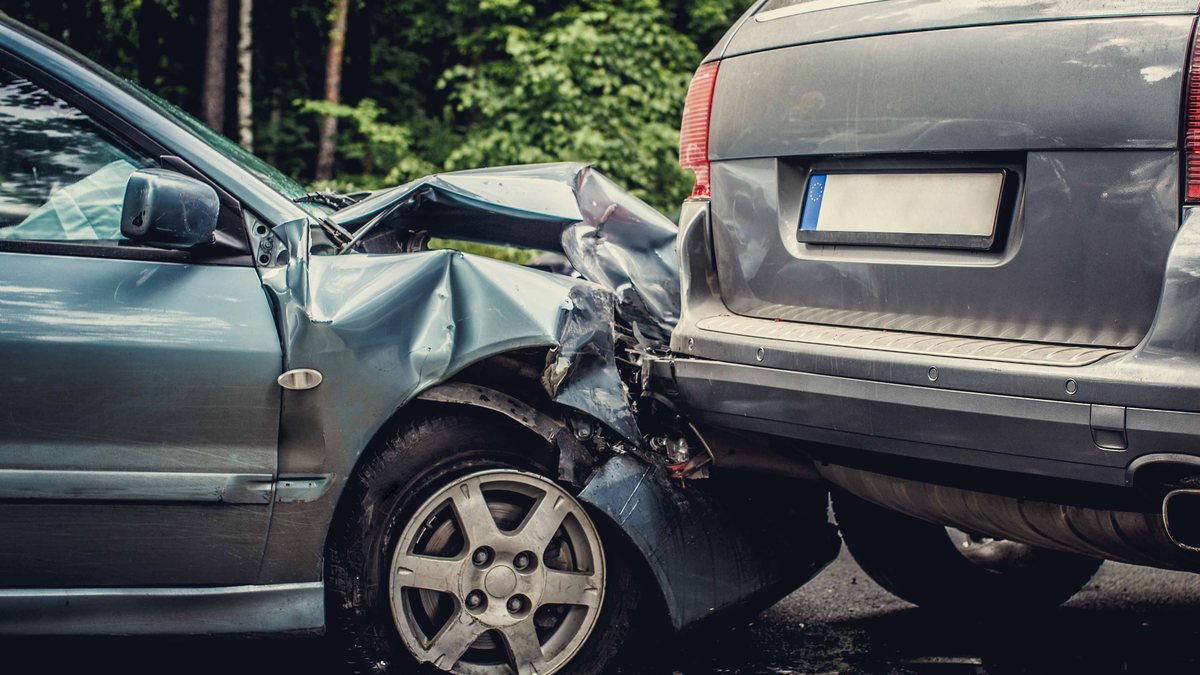
Imagine un atasco en un bulevar. El coche 1 se detiene. El coche 2 se detiene a tiempo detrás de él. El conductor del coche 3 está mirando el teléfono, golpea al coche 2 por detrás y lo empuja contra el coche 1. El conductor del coche 1 sufre una lesión cervical, y un pasajero del coche 2, una fractura de brazo.
| Perjudicado | Daño | Reclama a |
|---|---|---|
| Conductor del coche 1 | Reparación de la parte trasera, lesión | La aseguradora del coche 3 |
| Propietario del coche 2 | Reparación de la parte delantera y trasera | La aseguradora del coche 3 (o su propio Casco) |
| Pasajero del coche 2 | Fractura de brazo | La aseguradora del coche 3 |
| Conductor del coche 3 | Su propio coche y sus lesiones | Solo su propio Casco y sus seguros personales |
Ahora cambie un dato: el perito determina que el coche 2 golpeó por sí solo al coche 1 antes de ser golpeado por detrás. Entonces son culpables tanto el conductor del coche 2 como el del coche 3. Si la lesión del pasajero del coche 2 se debe a ambos impactos, el pasajero puede reclamar la indemnización íntegra a la aseguradora del coche 2 o a la del coche 3 (art. 499.8 del Código de Seguros), y las aseguradoras resuelven entre ellas qué parte asume cada una. El conductor del coche 1 reclama a la aseguradora del coche 2 y, si el impacto por detrás empujó al coche 2 contra el coche 1 por segunda vez, también a la aseguradora del coche 3.
Preguntas frecuentes (FAQ)
¿Quién tiene la culpa en un choque en cadena?
Normalmente, el conductor que no mantuvo la distancia de seguridad (art. 23.1 de la Ley de Tráfico por Carretera). Si el coche del medio se detuvo a tiempo y fue empujado, solo es culpable el último conductor; si golpeó por sí solo al de delante, puede haber dos culpables. La respuesta la da el informe del perito en reconstrucción de accidentes.
¿Puedo reclamar la indemnización íntegra a una sola aseguradora?
Sí, cuando los conductores culpables responden solidariamente. En ese caso sus aseguradoras también responden solidariamente (art. 499.8 del Código de Seguros), y puede reclamar el importe total a cualquiera de ellas (art. 122 de la Ley de Obligaciones y Contratos). Si los daños se deben a impactos distintos, cada una puede responder solo de los suyos.
¿Tengo que llamar a la policía si nadie ha resultado herido?
No es obligatorio si todos los conductores están de acuerdo sobre las circunstancias y rellenan una declaración amistosa de accidente. Sin embargo, con tres o más coches casi siempre hay discrepancias, y entonces hay que avisar a la policía (art. 123.1, punto 3, letra c de la Ley de Tráfico por Carretera).
¿Cuánto tiempo tiene la aseguradora para pagarme?
Hasta tres meses desde la reclamación escrita (art. 496.1 del Código de Seguros), ya sea para pagar o para dar una respuesta motivada. Solo después puede acudir a los tribunales: si no paga a tiempo, rechaza la reclamación o usted no está de acuerdo con el importe (art. 498.3 del Código de Seguros).
¿Es mejor utilizar mi Casco?
Para el coche, a menudo sí, porque es más rápido y no depende de la disputa sobre quién tiene la culpa. La aseguradora de Casco recupera después el importe de la aseguradora del conductor culpable (art. 411 del Código de Seguros). Si le rechazan el siniestro, consulte el artículo sobre rechazos y valoraciones bajas del seguro a todo riesgo.
Tengo parte de culpa. ¿Recibo algo?
De su propio seguro de responsabilidad civil, no (art. 494, puntos 1 y 3 del Código de Seguros). De la aseguradora del otro conductor culpable puede recibir una indemnización reducida en la medida de su propia contribución (art. 51.2 de la Ley de Obligaciones y Contratos). Si no pueden determinarse las contribuciones, la responsabilidad se reparte a partes iguales (art. 499.7 del Código de Seguros).
Yo era pasajero. ¿A quién reclamo?
A la aseguradora del coche en el que viajaba, si su conductor es culpable, y a la aseguradora del otro conductor culpable, de forma solidaria. La indemnización solo puede reducirse si no llevar el cinturón agravó sus lesiones. Cómo se prueban las lesiones se explica en el artículo sobre la reclamación civil por lesiones corporales.
¿Qué ocurre si el coche culpable no tiene seguro?
La indemnización la paga el Fondo de Garantía (art. 557.1 del Código de Seguros). Puede presentar la reclamación ante el Fondo o ante cualquier aseguradora que ofrezca el seguro de responsabilidad civil del automóvil (art. 558.3 del Código de Seguros). Normas similares para los perjudicados se tratan en el artículo sobre las lesiones en un accidente causado por una carretera en mal estado.
El conductor culpable tiene un coche con matrícula extranjera. ¿Dónde presento la reclamación?
Ante el corresponsal de la aseguradora extranjera en Bulgaria o ante la Oficina Nacional de Aseguradores de Automóviles de Bulgaria (art. 511.1 del Código de Seguros). El plazo para resolver también es de tres meses. Si el accidente ocurrió en otro país, consulte el artículo sobre los accidentes de tráfico en el extranjero y la Carta Verde.
¿Cuál es el plazo de prescripción de la indemnización a cargo de la aseguradora?
Cinco años desde la fecha del accidente para la demanda directa contra la aseguradora (art. 378.2 del Código de Seguros). La prescripción se suspende mientras la aseguradora examina la reclamación (art. 378.9 del Código de Seguros). Sin embargo, las pruebas desaparecen mucho antes, así que no lo demore.
¿Cómo podemos ayudarle?
Un choque en cadena rara vez es una reclamación „limpia“. Normalmente hay varias aseguradoras, una disputa sobre el orden de los impactos y alegaciones de concurrencia de culpas. Una reclamación bien preparada, dirigida a la aseguradora correcta y respaldada por pruebas de cómo ocurrió el accidente, a menudo resuelve el asunto sin juicio o lo acorta considerablemente.
Nuestro abogado de derecho de seguros en Sofía valorará quién tiene la culpa y a quién dirigir su reclamación, la preparará y le representará frente a la aseguradora o el Fondo de Garantía ante los tribunales. La información de este artículo es general y no garantiza un resultado concreto. Contacte con nosotros para que revisemos su caso mientras las pruebas siguen disponibles.