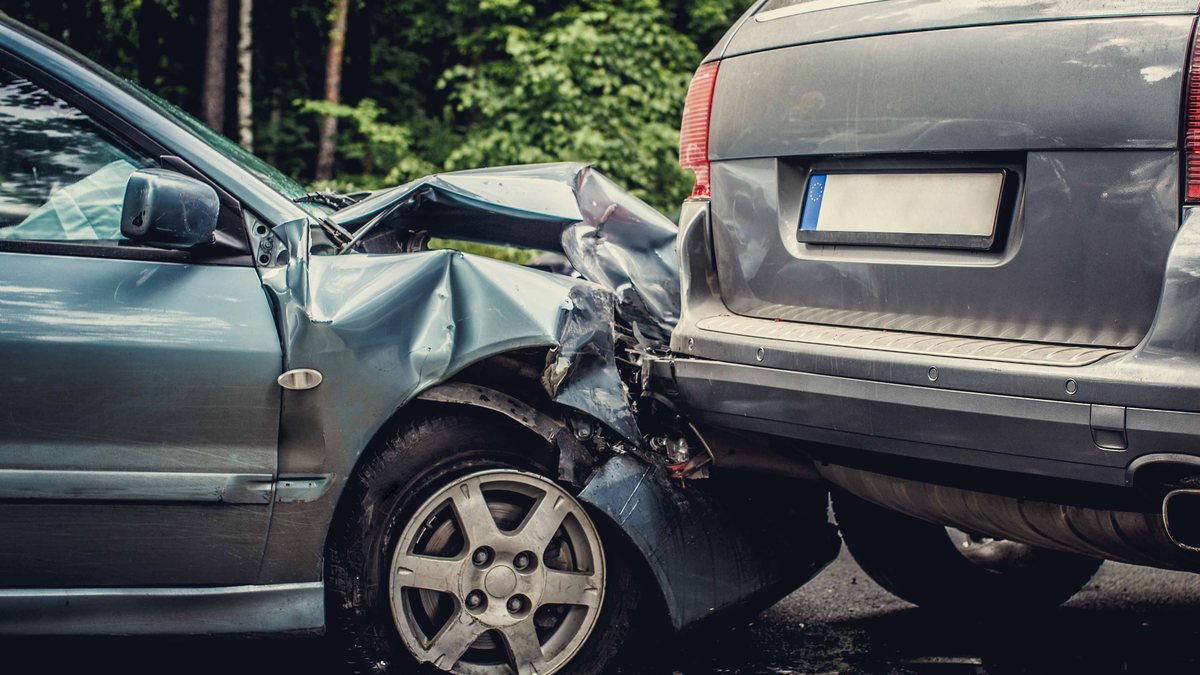
Un carambolage (верижна катастрофа), c’est-à-dire un accident impliquant trois véhicules ou plus, est l’un des cas les plus difficiles pour obtenir une indemnisation au titre de l’assurance obligatoire de responsabilité civile automobile („Гражданска отговорност“). Les voitures sont heurtées à l’avant et à l’arrière, il y a souvent plus d’un conducteur fautif, et chaque assureur tente de rejeter la responsabilité sur un autre. La victime se demande alors à qui s’adresser : pour la réparation de la voiture, pour les soins médicaux et pour la douleur subie.
Vous découvrirez ici que faire sur les lieux, comment la faute est établie dans un carambolage, quel assureur paie et dans quels délais, quand votre propre assurance Casco (tous risques) est la voie la plus rapide, et quels droits ont les conducteurs et passagers blessés. Vous trouverez à la fin un court exemple avec trois voitures.
Que faire immédiatement après un carambolage
Quand faut-il appeler la police ?
La loi bulgare sur la circulation routière (Закон за движението по пътищата, ЗДвП) oblige chaque conducteur impliqué à s’arrêter et à constater les conséquences (art. 123, al. 1, pt 1 de la Loi sur la circulation routière). Ensuite, tout dépend de la présence ou non de blessés :
- Quelqu’un est blessé : les conducteurs doivent prévenir le ministère de l’Intérieur (la police, en composant le 112), rester sur place et ne pas déplacer les voitures si elles ne gênent pas la circulation (art. 123, al. 1, pt 2 de la Loi sur la circulation routière). La police doit se rendre sur les lieux (art. 125, pt 1 de la Loi sur la circulation routière) et dresser un procès-verbal d’accident.
- Dégâts matériels uniquement et accord total entre les participants : ils peuvent déplacer les voitures et remplir un constat amiable (двустранен констативен протокол) (art. 123, al. 1, pt 3, lettre b) de la Loi sur la circulation routière).
- Désaccord sur les circonstances : les conducteurs ne quittent pas les lieux et préviennent la police (art. 123, al. 1, pt 3, lettre c) de la Loi sur la circulation routière). La police doit alors se déplacer (art. 125, pt 7 de la Loi sur la circulation routière). Il en va de même si l’accident a bloqué la chaussée (art. 125, pt 2 de la Loi sur la circulation routière).
Peut-on utiliser un constat amiable avec trois voitures ?
L’ordonnance n° Із-41 de 2009, qui régit les documents établis après un accident de la route, pose deux conditions pour le constat amiable : des dégâts matériels uniquement et un accord entre les participants. Elle ne limite pas expressément le nombre de véhicules. Le formulaire est toutefois conçu pour deux véhicules (« A » et « B »), et dans un carambolage, il y a presque toujours un litige sur la question de savoir qui a heurté qui en premier. Notre conseil est donc le suivant : avec trois voitures ou plus, appelez la police, sauf si tous les conducteurs sont parfaitement d’accord. Un procès-verbal de police est beaucoup plus difficile à contester que plusieurs formulaires remplis à la hâte au bord de la route.
Les preuves à recueillir
- Photographiez la position des voitures avant qu’elles ne soient déplacées : de loin, pour que leur ordre soit visible, et de près pour chaque partie endommagée, l’avant et l’arrière séparément. Photographiez aussi les traces sur la chaussée.
- Notez les coordonnées des témoins. Souvent, seul un témoin extérieur peut dire si la voiture du milieu s’est arrêtée à temps ou a été poussée.
- Notez les coordonnées de chaque conducteur et son assurance de responsabilité civile automobile ; chaque participant doit les fournir sur demande (art. 123, al. 2 de la Loi sur la circulation routière).
- Conservez les enregistrements vidéo des caméras embarquées et des caméras situées à proximité : ils sont rapidement effacés.
- Consultez un médecin, même pour une légère douleur au cou. Un document médical établi dans les premières heures prouve le lien entre la blessure et la collision.
Qui est responsable dans un carambolage ?
La cause la plus fréquente : le non-respect de la distance de sécurité
Un conducteur doit maintenir avec la voiture qui le précède une distance suffisante pour pouvoir s’arrêter derrière elle si elle ralentit ou s’arrête brusquement (art. 23, al. 1 de la Loi sur la circulation routière). C’est pourquoi, dans une collision par l’arrière, c’est généralement le conducteur de derrière qui est fautif. Dans un carambolage, toutefois, la question est de savoir combien de chocs il y a eu et dans quel ordre :
- Si la voiture du milieu s’est arrêtée à temps et a été projetée contre la voiture de devant par le choc de la dernière, le dernier conducteur est généralement le seul fautif. Il répond des dommages causés à la fois à la voiture du milieu et à celle de devant.
- Si la voiture du milieu a d’abord heurté elle-même la voiture de devant, puis a été percutée par l’arrière, deux conducteurs peuvent être fautifs, chacun pour son propre choc.
- Parfois, le conducteur de devant est également fautif, s’il a freiné brusquement sans nécessité (art. 24, al. 1 de la Loi sur la circulation routière) ou s’est rabattu soudainement devant une autre voiture.
Le rôle du procès-verbal de police et de l’expert
Le procès-verbal de police est une preuve importante, mais les agents arrivent généralement après la collision ; les tribunaux n’y voient donc pas le dernier mot sur le déroulement de l’accident et sur le responsable. Dans presque toutes les affaires de carambolage, le tribunal ordonne une expertise technique automobile judiciaire (автотехническа експертиза) : l’expert analyse les dommages, les traces et la position des voitures et établit combien de chocs il y a eu, dans quel ordre et à quelle vitesse. Sans photos de la position initiale des voitures, cela devient beaucoup plus difficile.
Notre expérience : Dans un carambolage, chaque assureur soutient généralement que le choc a été causé par « l’autre » voiture. N’acceptez pas un refus au seul motif que le procès-verbal désigne une seule personne comme fautive. Ce sont le rapport d’expertise, les photos et les témoins qui sont déterminants : préparez-les dès le premier jour.
La responsabilité solidaire de plusieurs conducteurs fautifs
Lorsqu’un dommage est causé par plusieurs personnes, celles-ci sont solidairement responsables (art. 53 de la Loi sur les obligations et les contrats, ЗЗД) : la victime peut réclamer l’intégralité de l’indemnisation à n’importe laquelle d’entre elles (art. 122 de la Loi sur les obligations et les contrats), et celle qui paie récupère auprès des autres leurs parts respectives (art. 127 de la Loi sur les obligations et les contrats). Lorsque la contribution de chaque participant ne peut être établie, le Code bulgare des assurances (Кодекс за застраховането, КЗ) répartit la responsabilité à parts égales (art. 499, al. 7 du Code des assurances).
La responsabilité solidaire porte sur un seul et même dommage. Si votre voiture a subi deux chocs distincts de la part de deux conducteurs, le tribunal peut juger que chacun ne répond que du dommage causé par son propre choc ; cela dépend des faits et du rapport d’expertise.
Quel assureur paie ?
C’est l’assureur de responsabilité civile automobile obligatoire du conducteur fautif qui paie. Cette assurance couvre les dommages causés aux tiers, y compris les piétons et les autres usagers de la route (art. 493, al. 1 du Code des assurances) : les dommages corporels, les dommages aux biens d’autrui, le manque à gagner et les frais raisonnables liés à la réclamation.
Lorsque plusieurs conducteurs sont fautifs, chaque assureur répond envers la victime de la même manière que son conducteur assuré. Lorsque les conducteurs fautifs sont solidairement responsables, leurs assureurs le sont également (art. 499, al. 8 du Code des assurances). En pratique, vous pouvez déposer une réclamation pour la totalité du montant auprès de l’un d’entre eux.
Deux limites importantes :
- Le conducteur fautif n’obtient rien de sa propre assurance de responsabilité civile automobile, ni pour ses blessures ni pour sa voiture (art. 494, pts 1 et 3 du Code des assurances). Pour sa propre voiture, il ne peut compter que sur la Casco.
- La perte de valeur de la voiture n’est pas couverte (art. 494, pt 11 du Code des assurances), et les dommages aux véhicules sont évalués par l’assureur selon une méthodologie du Fonds de garantie (art. 499, al. 3 du Code des assurances).
Les plafonds minimaux de garantie sont de 6 450 000 EUR pour les dommages corporels et le décès et de 1 300 000 EUR pour les dommages matériels par accident, quel que soit le nombre de victimes (art. 492 du Code des assurances).
La réclamation et l’action en justice contre l’assureur : étape par étape
- Réclamation écrite. Vous ne pouvez pas saisir directement le tribunal. Vous adressez d’abord une réclamation écrite à l’assureur du conducteur fautif (art. 380, al. 1 et art. 498, al. 1 du Code des assurances), avec des coordonnées bancaires complètes et exactes pour le paiement. À défaut, vous êtes vous-même considéré comme en retard, et l’assureur ne doit pas d’intérêts (art. 380, al. 3 du Code des assurances).
- Documents et inspection du véhicule. Vous fournissez le procès-verbal, les photos, les documents médicaux et les factures, et vous coopérez à l’inspection (art. 498, al. 2 du Code des assurances). Si vous avez présenté un procès-verbal de police ou un constat amiable, l’assureur ne peut pas refuser de se prononcer sur la réclamation (art. 496, al. 3 du Code des assurances).
- Délai de trois mois au maximum. L’assureur doit rendre sa décision définitive dans les trois mois suivant le dépôt de la réclamation : soit payer, soit donner une réponse motivée (art. 496, al. 1 et 2 du Code des assurances).
- Action en justice directement contre l’assureur. Si l’assureur ne paie pas dans le délai, refuse, ou si vous contestez le montant, vous pouvez l’assigner directement (art. 432, al. 1 et art. 498, al. 3 du Code des assurances). L’action est introduite au lieu de votre adresse actuelle ou permanente ou au lieu de l’accident (art. 115, al. 2 du Code de procédure civile, ГПК). Pour les demandes supérieures à 12 782,30 EUR (25 000 BGN), l’affaire commence devant le tribunal régional (окръжен съд) (art. 104, pt 4 du Code de procédure civile).
Intérêts et prescription
L’assureur paie les intérêts moratoires dus par le conducteur fautif, calculés à partir de la plus proche des dates suivantes : celle à laquelle il a été informé de l’accident ou celle du dépôt de la réclamation (art. 429, al. 3 du Code des assurances). S’il ne paie pas dans le délai légal, il doit en outre ses propres intérêts légaux (art. 497, al. 1 du Code des assurances). Vous pouvez en calculer le montant avec notre calculateur d’intérêts légaux.
| Délai | Durée | Base légale |
|---|---|---|
| Décision de l’assureur sur la réclamation | jusqu’à 3 mois à compter du dépôt | Art. 496, al. 1 du Code des assurances |
| Prescription de l’action directe contre l’assureur | 5 ans à compter de l’accident | Art. 378, al. 2 du Code des assurances |
| Suspension de la prescription | de la réclamation jusqu’à la décision (au plus tard jusqu’à l’expiration du délai légal) | Art. 378, al. 9 du Code des assurances |
| Prescription d’une demande au titre de la Casco | 3 ans à compter de l’événement | Art. 378, al. 1 du Code des assurances |
| Action contre le conducteur fautif personnellement | 5 ans | Art. 110 et art. 114, al. 3 de la Loi sur les obligations et les contrats |
La Casco : la voie la plus rapide pour la voiture
Si vous avez une assurance Casco, il est souvent plus rapide de vous adresser à votre propre assureur, sans attendre l’issue du litige entre les assureurs des conducteurs fautifs. Une fois qu’il a payé, l’assureur Casco est subrogé dans vos droits et récupère le montant directement auprès de l’assureur de responsabilité civile automobile du conducteur fautif (art. 411 du Code des assurances) : c’est la subrogation. La Casco est aussi la solution pour un conducteur qui est lui-même fautif.
Si l’assureur Casco refuse ou sous-évalue le dommage, consultez notre article que faire en cas de refus ou de sous-évaluation par l’assurance Casco. La part non couverte, par exemple la franchise, peut être réclamée à l’assureur du conducteur fautif. La même logique s’applique lorsque le dommage a été causé par une route mal entretenue ; voir l’indemnisation des dégâts causés à une voiture par un nid-de-poule.
Dommages corporels : conducteurs et passagers
L’assurance du conducteur fautif couvre les dommages matériels (soins, médicaments, rééducation, perte de revenus) et les dommages moraux (douleurs et souffrances) résultant des blessures (art. 493, al. 1, pt 1 du Code des assurances). Depuis le 1er août 2025, l’assureur évalue l’indemnisation selon une méthodologie du Fonds de garantie (art. 499, al. 1 du Code des assurances), qui doit garantir une indemnisation intégrale et équitable (art. 535a, al. 1 du Code des assurances). Devant le tribunal, le préjudice moral est en principe évalué en équité (art. 52 de la Loi sur les obligations et les contrats) ; le poids qu’aura la méthodologie dans les litiges reste à préciser par la pratique.
Les passagers sont dans la position la plus forte, car ils ne commettent aucune faute. Lorsque le conducteur de leur voiture et un autre conducteur sont tous deux fautifs, ils peuvent réclamer une indemnisation à l’assureur de la voiture dans laquelle ils se trouvaient et à l’assureur de l’autre conducteur fautif, solidairement. L’exclusion de l’art. 494, pt 1 du Code des assurances ne vise que le conducteur fautif, pas ses passagers. L’indemnisation peut être réduite si la victime ne portait pas sa ceinture de sécurité et que cela a aggravé ses blessures (art. 51, al. 2 de la Loi sur les obligations et les contrats ; art. 137a, al. 1 de la Loi sur la circulation routière).
Nous expliquons comment prouver les blessures et quels montants les tribunaux accordent dans nos articles sur l’action civile pour dommages corporels, sur le montant de l’indemnisation pour une jambe ou un bras cassé et sur les blessures dans un accident causé par une route dégradée.
Cas particuliers
- Voiture non assurée. Si la voiture fautive a son stationnement habituel en Bulgarie et n’a pas d’assurance de responsabilité civile automobile, l’indemnisation des blessures et des dommages matériels est versée par le Fonds de garantie (Гаранционен фонд) (art. 557, al. 1, pt 2, lettre a) du Code des assurances). La réclamation peut aussi être déposée auprès de tout assureur qui propose l’assurance de responsabilité civile automobile ; celui-ci est tenu de l’accepter (art. 558, al. 3 du Code des assurances).
- Voiture non identifiée qui a pris la fuite. Le Fonds de garantie paie pour les blessures (art. 557, al. 1, pt 1 du Code des assurances). Il ne paie pour les dommages matériels que s’il y a eu des blessures corporelles importantes nécessitant une hospitalisation, ou un décès, et uniquement pour les dommages supérieurs à 250 EUR (art. 557, al. 2 du Code des assurances).
- Voiture fautive immatriculée à l’étranger (par exemple avec des plaques allemandes, roumaines ou grecques). La réclamation est traitée par le correspondant de l’assureur étranger en Bulgarie ou par le Bureau national des assureurs automobiles bulgares (Национално бюро на българските автомобилни застрахователи) (art. 511, al. 1 du Code des assurances), dans le même délai de trois mois (art. 512, al. 1 du Code des assurances). Devant un tribunal bulgare, c’est le Bureau qui est le défendeur, sauf si vous intentez l’action directement contre l’assureur étranger (art. 513, al. 1 du Code des assurances).
- Accident à l’étranger. La procédure est différente : la réclamation est déposée en Bulgarie auprès du représentant de l’assureur étranger. Nous l’expliquons en détail dans l’article sur les accidents de voiture à l’étranger et la carte verte.
Exemple : un carambolage avec trois voitures
Imaginez un embouteillage sur un boulevard. La voiture 1 s’arrête. La voiture 2 s’arrête à temps derrière elle. Le conducteur de la voiture 3 regarde son téléphone, percute la voiture 2 par l’arrière et la projette contre la voiture 1. Le conducteur de la voiture 1 souffre d’une blessure au cou, et un passager de la voiture 2 d’un bras cassé.
| Victime | Dommage | Réclame à |
|---|---|---|
| Conducteur de la voiture 1 | Réparation de l’arrière, blessure | L’assureur de la voiture 3 |
| Propriétaire de la voiture 2 | Réparation de l’avant et de l’arrière | L’assureur de la voiture 3 (ou sa propre Casco) |
| Passager de la voiture 2 | Bras cassé | L’assureur de la voiture 3 |
| Conducteur de la voiture 3 | Sa propre voiture et ses blessures | Uniquement sa propre Casco et ses assurances personnelles |
Changeons maintenant un fait : l’expert constate que la voiture 2 a heurté d’elle-même la voiture 1 avant d’être percutée par l’arrière. Les conducteurs des voitures 2 et 3 sont alors tous deux fautifs. Si la blessure du passager de la voiture 2 résulte des deux chocs, le passager peut réclamer l’intégralité de l’indemnisation à l’assureur de la voiture 2 ou à celui de la voiture 3 (art. 499, al. 8 du Code des assurances), et les assureurs règlent entre eux la part de chacun. Le conducteur de la voiture 1 réclame à l’assureur de la voiture 2 et, si le choc par l’arrière a projeté la voiture 2 une seconde fois contre la voiture 1, également à l’assureur de la voiture 3.
Questions fréquentes (FAQ)
Qui est responsable dans un carambolage ?
En général, le conducteur qui n’a pas respecté la distance de sécurité (art. 23, al. 1 de la Loi sur la circulation routière). Si la voiture du milieu s’est arrêtée à temps et a été poussée, seul le dernier conducteur est fautif ; si elle a heurté elle-même la voiture de devant, deux conducteurs peuvent être fautifs. La réponse est donnée par le rapport de l’expert automobile.
Puis-je réclamer l’intégralité de l’indemnisation à un seul assureur ?
Oui, lorsque les conducteurs fautifs sont solidairement responsables. Leurs assureurs sont alors eux aussi solidairement responsables (art. 499, al. 8 du Code des assurances), et vous pouvez réclamer la totalité du montant à n’importe lequel d’entre eux (art. 122 de la Loi sur les obligations et les contrats). Si le dommage résulte de chocs distincts, chacun peut ne répondre que du sien.
Dois-je appeler la police si personne n’est blessé ?
Ce n’est pas obligatoire si tous les conducteurs sont d’accord sur les circonstances et remplissent un constat amiable. Avec trois voitures ou plus, toutefois, il y a presque toujours un litige, et la police doit alors être prévenue (art. 123, al. 1, pt 3, lettre c) de la Loi sur la circulation routière).
De combien de temps l’assureur dispose-t-il pour me payer ?
De trois mois au maximum à compter de la réclamation écrite (art. 496, al. 1 du Code des assurances), pour payer ou donner une réponse motivée. Vous ne pouvez saisir le tribunal qu’ensuite : s’il ne paie pas dans le délai, refuse, ou si vous contestez le montant (art. 498, al. 3 du Code des assurances).
Vaut-il mieux faire jouer ma Casco ?
Pour la voiture, souvent oui, car c’est plus rapide et cela ne dépend pas du litige sur la responsabilité. L’assureur Casco récupère ensuite le montant auprès de l’assureur du conducteur fautif (art. 411 du Code des assurances). En cas de refus, consultez l’article sur les refus et les sous-évaluations de l’assurance Casco.
Je suis en partie fautif. Est-ce que j’obtiens quelque chose ?
De votre propre assurance de responsabilité civile automobile, non (art. 494, pts 1 et 3 du Code des assurances). De l’assureur de l’autre conducteur fautif, vous pouvez obtenir une indemnisation réduite en proportion de votre propre contribution (art. 51, al. 2 de la Loi sur les obligations et les contrats). Si les contributions ne peuvent être établies, la responsabilité est partagée à parts égales (art. 499, al. 7 du Code des assurances).
J’étais passager. À qui dois-je réclamer ?
À l’assureur de la voiture dans laquelle vous vous trouviez, si son conducteur est fautif, et à l’assureur de l’autre conducteur fautif, solidairement. L’indemnisation ne peut être réduite que si le défaut de port de la ceinture a aggravé vos blessures. La façon de prouver les blessures est expliquée dans l’article sur l’action civile pour dommages corporels.
Que se passe-t-il si la voiture fautive n’est pas assurée ?
Le Fonds de garantie verse l’indemnisation (art. 557, al. 1 du Code des assurances). Vous pouvez déposer la réclamation auprès du Fonds ou de tout assureur qui propose l’assurance de responsabilité civile automobile (art. 558, al. 3 du Code des assurances). Des règles similaires pour les victimes sont présentées dans l’article sur les blessures dans un accident causé par une route dégradée.
Le conducteur fautif a une voiture immatriculée à l’étranger. Où déposer la réclamation ?
Auprès du correspondant de l’assureur étranger en Bulgarie ou du Bureau national des assureurs automobiles bulgares (art. 511, al. 1 du Code des assurances). Le délai de décision est là aussi de trois mois. Si l’accident s’est produit dans un autre pays, consultez l’article sur les accidents de voiture à l’étranger et la carte verte.
Quel est le délai de prescription pour l’indemnisation par l’assureur ?
Cinq ans à compter de la date de l’accident pour une action directe contre l’assureur (art. 378, al. 2 du Code des assurances). La prescription est suspendue pendant que l’assureur examine la réclamation (art. 378, al. 9 du Code des assurances). Les preuves disparaissent toutefois bien plus vite : ne tardez donc pas.
Comment pouvons-nous vous aider ?
Un carambolage donne rarement lieu à une réclamation « simple ». Il y a généralement plusieurs assureurs, un litige sur l’ordre des chocs et des objections de faute concurrente de la victime. Une réclamation bien préparée, adressée au bon assureur et étayée par des preuves du déroulement de l’accident, règle souvent l’affaire sans procès ou raccourcit considérablement la procédure.
Notre avocat en droit des assurances à Sofia déterminera qui est responsable et à qui adresser votre réclamation, la préparera et vous représentera devant le tribunal face à l’assureur ou au Fonds de garantie. Les informations de cet article sont générales et ne garantissent pas un résultat précis. Contactez-nous pour faire examiner votre dossier tant que les preuves sont encore disponibles.