Karambol (верижна катастрофа), czyli zderzenie z udziałem trzech lub więcej pojazdów, to jeden z najtrudniejszych przypadków uzyskania odszkodowania z obowiązkowego ubezpieczenia OC komunikacyjnego („Гражданска отговорност“). Samochody są uderzane z przodu i z tyłu, winnych kierowców jest często więcej niż jeden, a każdy ubezpieczyciel próbuje przerzucić odpowiedzialność na innego. Poszkodowany zostaje z pytaniem, do kogo się zwrócić: w sprawie naprawy samochodu, leczenia i doznanego bólu.
Z tego artykułu dowiedzą się Państwo, co zrobić na miejscu zdarzenia, jak ustala się winę w karambolu, który ubezpieczyciel płaci i w jakich terminach, kiedy własne autocasco jest szybszą drogą oraz jakie prawa mają ranni kierowcy i pasażerowie. Na końcu znajdą Państwo krótki przykład z trzema samochodami.
Co zrobić bezpośrednio po karambolu
Kiedy trzeba wezwać policję
Bułgarska ustawa o ruchu drogowym (ЗДвП) zobowiązuje każdego kierowcę biorącego udział w zdarzeniu do zatrzymania się i ustalenia jego skutków (art. 123 ust. 1 pkt 1 ustawy o ruchu drogowym). Dalej wszystko zależy od tego, czy są ranni:
- Ktoś jest ranny: kierowcy muszą powiadomić Ministerstwo Spraw Wewnętrznych (policję, numer 112), pozostać na miejscu i nie przestawiać samochodów, jeśli nie utrudniają ruchu (art. 123 ust. 1 pkt 2 ustawy o ruchu drogowym). Policja musi przyjechać na miejsce (art. 125 pkt 1 ustawy o ruchu drogowym) i sporządzić protokół zdarzenia.
- Wyłącznie szkody majątkowe i pełna zgoda uczestników: mogą przestawić samochody i wypełnić wspólne oświadczenie o zdarzeniu drogowym (двустранен констативен протокол) (art. 123 ust. 1 pkt 3 lit. b ustawy o ruchu drogowym).
- Brak zgody co do okoliczności: kierowcy nie opuszczają miejsca zdarzenia i powiadamiają policję (art. 123 ust. 1 pkt 3 lit. c ustawy o ruchu drogowym). Policja musi wtedy przyjechać (art. 125 pkt 7 ustawy o ruchu drogowym). To samo dotyczy sytuacji, gdy zdarzenie zablokowało jezdnię (art. 125 pkt 2 ustawy o ruchu drogowym).
Czy przy trzech samochodach można spisać wspólne oświadczenie?
Rozporządzenie nr Із-41 z 2009 r., które reguluje dokumenty sporządzane po wypadkach drogowych, stawia dwa warunki dla wspólnego oświadczenia: wyłącznie szkody majątkowe i zgoda uczestników. Nie ogranicza wprost liczby pojazdów. Formularz jest jednak przeznaczony dla dwóch pojazdów („A“ i „B“), a w karambolu prawie zawsze dochodzi do sporu o to, kto kogo uderzył pierwszy. Dlatego nasza rada brzmi: przy trzech lub więcej samochodach należy wezwać policję, chyba że wszyscy kierowcy są całkowicie zgodni. Protokół policji jest o wiele trudniej podważyć niż kilka formularzy wypełnionych w pośpiechu na poboczu.
Dowody, które warto zebrać
- Proszę sfotografować ustawienie samochodów, zanim zostaną przestawione: z daleka, tak aby była widoczna ich kolejność, oraz z bliska każdą uszkodzoną część, przód i tył osobno. Warto też sfotografować ślady na jezdni.
- Proszę zapisać dane świadków. Często tylko postronny świadek może powiedzieć, czy środkowy samochód zatrzymał się na czas, czy został popchnięty.
- Proszę zapisać dane każdego kierowcy i jego ubezpieczenia OC; każdy uczestnik musi je podać na żądanie (art. 123 ust. 2 ustawy o ruchu drogowym).
- Proszę zabezpieczyć nagrania wideo z wideorejestratorów i pobliskich kamer: są szybko kasowane.
- Proszę udać się do lekarza nawet przy lekkim bólu szyi. Dokumentacja medyczna z pierwszych godzin dowodzi związku między urazem a zderzeniem.
Kto jest winny karambolu?
Najczęstsza przyczyna: niezachowanie bezpiecznej odległości
Kierowca musi utrzymywać taką odległość od jadącego przed nim samochodu, aby móc się za nim zatrzymać, gdy ten nagle zwolni lub się zatrzyma (art. 23 ust. 1 ustawy o ruchu drogowym). Dlatego przy najechaniu na tył winny jest zwykle kierowca jadący z tyłu. W karambolu kluczowe jest jednak pytanie, ile było uderzeń i w jakiej kolejności:
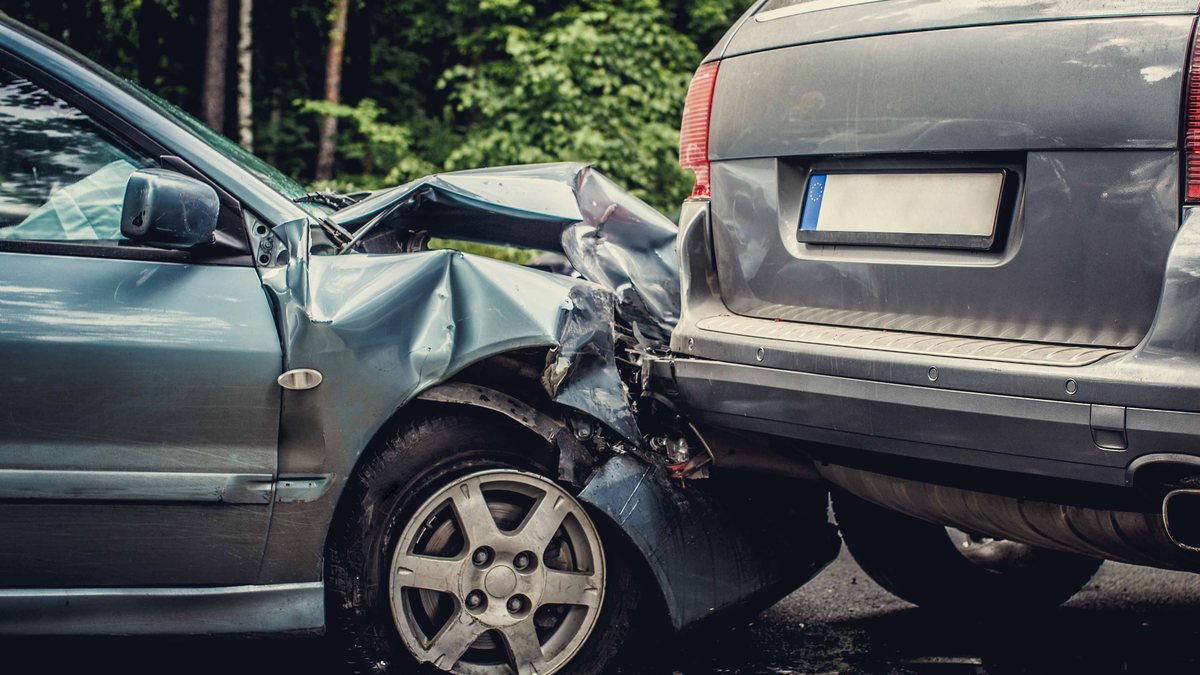
- Jeżeli środkowy samochód zatrzymał się na czas i został popchnięty na pierwszy przez uderzenie ostatniego, jedynym winnym jest zazwyczaj ostatni kierowca. Odpowiada on za szkody zarówno w środkowym, jak i w pierwszym samochodzie.
- Jeżeli środkowy samochód najpierw sam uderzył w pierwszy, a dopiero potem został uderzony od tyłu, winnych może być dwóch kierowców, każdy za swoje uderzenie.
- Czasem winę ponosi także pierwszy kierowca, jeśli bez potrzeby gwałtownie zahamował (art. 24 ust. 1 ustawy o ruchu drogowym) albo nagle wjechał przed inny samochód.
Rola protokołu i biegłego
Protokół policji jest ważnym dowodem, ale funkcjonariusze zwykle przyjeżdżają już po zderzeniu, dlatego sądy nie traktują go jako ostatecznego rozstrzygnięcia co do przebiegu zdarzenia i winy. W niemal każdej sprawie o karambol sąd powołuje biegłego z zakresu techniki samochodowej i rekonstrukcji wypadków (автотехническа експертиза): biegły analizuje uszkodzenia, ślady i ustawienie samochodów oraz ustala, ile było uderzeń, w jakiej kolejności i przy jakiej prędkości. Bez zdjęć pierwotnego ustawienia samochodów staje się to znacznie trudniejsze.
Z naszej praktyki: W karambolu każdy ubezpieczyciel zwykle twierdzi, że uderzenie spowodował „ten drugi“ samochód. Nie należy akceptować odmowy tylko dlatego, że w protokole wskazano jednego winnego. Decydujące są opinia biegłego, zdjęcia i świadkowie, dlatego warto przygotować je od pierwszego dnia.
Solidarna odpowiedzialność kilku winnych kierowców
Gdy szkodę wyrządziło kilka osób, odpowiadają one solidarnie (art. 53 bułgarskiej ustawy o zobowiązaniach i umowach, ЗЗД): poszkodowany może żądać całego odszkodowania od dowolnej z nich (art. 122 ustawy o zobowiązaniach i umowach), a ten, kto zapłacił, dochodzi od pozostałych ich części (art. 127 ustawy o zobowiązaniach i umowach). Gdy nie da się ustalić udziału każdego z uczestników, bułgarski Kodeks ubezpieczeń (КЗ) dzieli odpowiedzialność po równo (art. 499 ust. 7 Kodeksu ubezpieczeń).
Odpowiedzialność solidarna dotyczy jednej i tej samej szkody. Jeżeli Państwa samochód otrzymał dwa odrębne uderzenia od dwóch kierowców, sąd może uznać, że każdy z nich odpowiada tylko za szkody ze swojego uderzenia; zależy to od faktów i od opinii biegłego.
Który ubezpieczyciel płaci?
Płaci ubezpieczyciel obowiązkowego OC komunikacyjnego kierowcy, który ponosi winę. To ubezpieczenie obejmuje szkody wyrządzone osobom trzecim, w tym pieszym i innym uczestnikom ruchu (art. 493 ust. 1 Kodeksu ubezpieczeń): szkody na osobie, szkody w cudzym mieniu, utracone korzyści oraz uzasadnione koszty dochodzenia roszczenia.
Jeżeli winnych kierowców jest kilku, każdy ubezpieczyciel odpowiada wobec poszkodowanego tak samo jak jego ubezpieczony kierowca. Gdy winni kierowcy odpowiadają solidarnie, ich ubezpieczyciele również odpowiadają solidarnie (art. 499 ust. 8 Kodeksu ubezpieczeń). W praktyce można zgłosić roszczenie o całą kwotę do jednego z nich.
Dwa ważne ograniczenia:
- Winny kierowca nie otrzymuje niczego z własnego OC, ani za swoje obrażenia, ani za swój samochód (art. 494 pkt 1 i 3 Kodeksu ubezpieczeń). W odniesieniu do własnego samochodu może liczyć wyłącznie na autocasco.
- Utrata wartości samochodu nie jest pokrywana (art. 494 pkt 11 Kodeksu ubezpieczeń), a szkody w pojazdach ubezpieczyciel wycenia według metodyki Funduszu Gwarancyjnego (art. 499 ust. 3 Kodeksu ubezpieczeń).
Minimalne sumy gwarancyjne wynoszą 6 450 000 EUR za szkody na osobie i śmierć oraz 1 300 000 EUR za szkody w mieniu na jedno zdarzenie, niezależnie od liczby poszkodowanych (art. 492 Kodeksu ubezpieczeń).
Roszczenie i proces przeciwko ubezpieczycielowi krok po kroku
- Pisemne roszczenie. Nie można od razu iść do sądu. Najpierw składa się pisemne roszczenie do ubezpieczyciela winnego kierowcy (art. 380 ust. 1 i art. 498 ust. 1 Kodeksu ubezpieczeń), z pełnymi i dokładnymi danymi rachunku bankowego do wypłaty. Bez nich uważa się, że to Państwo pozostają w zwłoce, a ubezpieczyciel nie jest winien odsetek (art. 380 ust. 3 Kodeksu ubezpieczeń).
- Dokumenty i oględziny. Przedstawiają Państwo protokół, zdjęcia, dokumentację medyczną i faktury oraz współpracują przy oględzinach (art. 498 ust. 2 Kodeksu ubezpieczeń). Jeżeli przedłożyli Państwo protokół policji lub wspólne oświadczenie o zdarzeniu, ubezpieczyciel nie może odmówić rozpatrzenia roszczenia (art. 496 ust. 3 Kodeksu ubezpieczeń).
- Termin do trzech miesięcy. Ubezpieczyciel musi wydać ostateczną decyzję w ciągu trzech miesięcy od zgłoszenia roszczenia: wypłacić odszkodowanie albo udzielić uzasadnionej odpowiedzi (art. 496 ust. 1 i 2 Kodeksu ubezpieczeń).
- Pozew bezpośrednio przeciwko ubezpieczycielowi. Jeżeli ubezpieczyciel nie zapłaci w terminie, odmówi albo nie zgadzają się Państwo z kwotą, mogą go Państwo pozwać bezpośrednio (art. 432 ust. 1 i art. 498 ust. 3 Kodeksu ubezpieczeń). Pozew wnosi się według Państwa obecnego lub stałego adresu albo według miejsca wypadku (art. 115 ust. 2 bułgarskiego Kodeksu postępowania cywilnego, ГПК). Przy roszczeniach powyżej 12 782,30 EUR (25 000 лв.) sprawa rozpoczyna się przed sądem okręgowym (окръжен съд) (art. 104 pkt 4 Kodeksu postępowania cywilnego).
Odsetki i przedawnienie
Ubezpieczyciel płaci odsetki za opóźnienie należne od winnego kierowcy, liczone od najwcześniejszej z dat: zawiadomienia o zdarzeniu albo zgłoszenia roszczenia (art. 429 ust. 3 Kodeksu ubezpieczeń). Jeżeli nie zapłaci w ustawowym terminie, jest winien także własne odsetki ustawowe (art. 497 ust. 1 Kodeksu ubezpieczeń). Kwotę mogą Państwo obliczyć za pomocą naszego kalkulatora odsetek ustawowych.
| Termin | Długość | Podstawa prawna |
|---|---|---|
| Decyzja ubezpieczyciela w sprawie roszczenia | do 3 miesięcy od zgłoszenia | art. 496 ust. 1 Kodeksu ubezpieczeń |
| Przedawnienie powództwa bezpośredniego przeciwko ubezpieczycielowi | 5 lat od wypadku | art. 378 ust. 2 Kodeksu ubezpieczeń |
| Zawieszenie biegu przedawnienia | od zgłoszenia roszczenia do decyzji (najpóźniej do upływu ustawowego terminu) | art. 378 ust. 9 Kodeksu ubezpieczeń |
| Przedawnienie roszczenia z autocasco | 3 lata od zdarzenia | art. 378 ust. 1 Kodeksu ubezpieczeń |
| Powództwo przeciwko samemu winnemu kierowcy | 5 lat | art. 110 i art. 114 ust. 3 ustawy o zobowiązaniach i umowach |
Autocasco: szybsza droga w przypadku samochodu
Jeżeli mają Państwo autocasco, często szybciej jest zgłosić szkodę własnemu ubezpieczycielowi, nie czekając na rozstrzygnięcie sporu między ubezpieczycielami winnych kierowców. Po wypłacie ubezpieczyciel autocasco wstępuje w Państwa prawa i dochodzi kwoty bezpośrednio od ubezpieczyciela OC winnego kierowcy (art. 411 Kodeksu ubezpieczeń), czyli tzw. subrogacja. Autocasco jest też wyjściem dla kierowcy, który sam ponosi winę.
Jeżeli ubezpieczyciel autocasco odmówi wypłaty lub zaniży wycenę szkody, proszę zapoznać się z artykułem o tym, co zrobić przy odmowie wypłaty lub zaniżonej wycenie z autocasco. Niepokrytą część, na przykład udział własny, mogą Państwo dochodzić od ubezpieczyciela winnego kierowcy. Ta sama logika obowiązuje, gdy szkodę spowodowała źle utrzymana droga; zob. odszkodowanie za samochód uszkodzony na dziurze w drodze.
Obrażenia ciała: kierowcy i pasażerowie
Ubezpieczenie winnego kierowcy obejmuje szkody majątkowe (leczenie, leki, rehabilitacja, utracone dochody) oraz szkody niemajątkowe (ból i cierpienie) wynikające z uszkodzenia ciała (art. 493 ust. 1 pkt 1 Kodeksu ubezpieczeń). Od 1 sierpnia 2025 r. ubezpieczyciel ustala odszkodowanie według metodyki Funduszu Gwarancyjnego (art. 499 ust. 1 Kodeksu ubezpieczeń), która musi zapewniać pełne i sprawiedliwe odszkodowanie (art. 535a ust. 1 Kodeksu ubezpieczeń). W sądzie szkody niemajątkowe ustala się co do zasady według słuszności (art. 52 ustawy o zobowiązaniach i umowach); jaką wagę metodyka będzie miała w sporach sądowych, dopiero pokaże praktyka.
Pasażerowie są w najsilniejszej pozycji, ponieważ nie ponoszą żadnej winy. Gdy winni są zarówno kierowca ich samochodu, jak i inny kierowca, mogą żądać odszkodowania od ubezpieczyciela samochodu, którym jechali, oraz od ubezpieczyciela drugiego winnego kierowcy, solidarnie. Wyłączenie z art. 494 pkt 1 Kodeksu ubezpieczeń dotyczy tylko winnego kierowcy, a nie jego pasażerów. Odszkodowanie może zostać obniżone, jeśli poszkodowany nie miał zapiętych pasów bezpieczeństwa i pogorszyło to jego obrażenia (art. 51 ust. 2 ustawy o zobowiązaniach i umowach; art. 137a ust. 1 ustawy o ruchu drogowym).
O tym, jak udowodnić obrażenia i jakie kwoty zasądzają sądy, piszemy w artykułach o powództwie cywilnym z tytułu uszkodzenia ciała, o wysokości odszkodowania za złamaną nogę lub rękę oraz o obrażeniach w wypadku spowodowanym złym stanem drogi.
Przypadki szczególne
- Nieubezpieczony samochód. Jeżeli samochód sprawcy ma zwykłe miejsce postoju w Bułgarii i nie ma ubezpieczenia OC, odszkodowanie za obrażenia i za mienie wypłaca Fundusz Gwarancyjny (Гаранционен фонд) (art. 557 ust. 1 pkt 2 lit. a Kodeksu ubezpieczeń). Roszczenie można też złożyć u każdego ubezpieczyciela, który oferuje ubezpieczenie OC komunikacyjne; jest on zobowiązany je przyjąć (art. 558 ust. 3 Kodeksu ubezpieczeń).
- Nieustalony samochód, którego kierowca zbiegł. Fundusz Gwarancyjny płaci za obrażenia (art. 557 ust. 1 pkt 1 Kodeksu ubezpieczeń). Za mienie płaci tylko wtedy, gdy doszło do poważnych obrażeń ciała wymagających pobytu w szpitalu lub do śmierci, i to wyłącznie za szkody powyżej 250 EUR (art. 557 ust. 2 Kodeksu ubezpieczeń).
- Samochód sprawcy na zagranicznych tablicach (na przykład polskich, niemieckich lub rumuńskich). Roszczenie rozpatruje korespondent zagranicznego ubezpieczyciela w Bułgarii albo Krajowe Biuro Bułgarskich Ubezpieczycieli Komunikacyjnych (Национално бюро на българските автомобилни застрахователи) (art. 511 ust. 1 Kodeksu ubezpieczeń), w tym samym trzymiesięcznym terminie (art. 512 ust. 1 Kodeksu ubezpieczeń). Przed sądem bułgarskim pozwanym jest Biuro, chyba że wytoczą Państwo powództwo bezpośrednio przeciwko zagranicznemu ubezpieczycielowi (art. 513 ust. 1 Kodeksu ubezpieczeń).
- Wypadek za granicą. Procedura jest inna: roszczenie składa się w Bułgarii u przedstawiciela zagranicznego ubezpieczyciela. Wyjaśniamy to szczegółowo w artykule o wypadkach samochodowych za granicą i Zielonej Karcie.
Przykład: karambol z udziałem trzech samochodów
Wyobraźmy sobie korek na bulwarze. Samochód 1 się zatrzymuje. Samochód 2 zatrzymuje się na czas za nim. Kierowca samochodu 3 patrzy w telefon, uderza w tył samochodu 2 i popycha go na samochód 1. Kierowca samochodu 1 doznaje urazu szyi, a pasażer samochodu 2 złamania ręki.
| Poszkodowany | Szkoda | Od kogo żąda odszkodowania |
|---|---|---|
| Kierowca samochodu 1 | Naprawa tyłu, uraz | Od ubezpieczyciela samochodu 3 |
| Właściciel samochodu 2 | Naprawa przodu i tyłu | Od ubezpieczyciela samochodu 3 (lub z własnego autocasco) |
| Pasażer samochodu 2 | Złamana ręka | Od ubezpieczyciela samochodu 3 |
| Kierowca samochodu 3 | Własny samochód i obrażenia | Tylko z własnego autocasco i ubezpieczeń osobowych |
Zmieńmy teraz jeden fakt: biegły ustala, że samochód 2 sam uderzył w samochód 1, zanim został uderzony od tyłu. Wtedy winni są kierowcy samochodu 2 i samochodu 3. Jeżeli uraz pasażera samochodu 2 jest skutkiem obu uderzeń, pasażer może żądać całego odszkodowania od ubezpieczyciela samochodu 2 albo od ubezpieczyciela samochodu 3 (art. 499 ust. 8 Kodeksu ubezpieczeń), a ubezpieczyciele rozliczają między sobą, kto ponosi jaką część. Kierowca samochodu 1 dochodzi roszczeń od ubezpieczyciela samochodu 2, a jeżeli uderzenie od tyłu popchnęło samochód 2 na samochód 1 po raz drugi, także od ubezpieczyciela samochodu 3.
Najczęściej zadawane pytania (FAQ)
Kto jest winny karambolu?
Zwykle kierowca, który nie zachował bezpiecznej odległości (art. 23 ust. 1 ustawy o ruchu drogowym). Jeżeli środkowy samochód zatrzymał się na czas i został popchnięty, winny jest tylko ostatni kierowca; jeżeli sam uderzył w pierwszy samochód, winnych może być dwóch. Odpowiedź daje opinia biegłego z zakresu techniki samochodowej.
Czy mogę żądać całego odszkodowania od jednego ubezpieczyciela?
Tak, gdy winni kierowcy odpowiadają solidarnie. Wtedy ich ubezpieczyciele także odpowiadają solidarnie (art. 499 ust. 8 Kodeksu ubezpieczeń) i mogą Państwo żądać całej kwoty od dowolnego z nich (art. 122 ustawy o zobowiązaniach i umowach). Jeżeli szkody wynikają z odrębnych uderzeń, każdy może odpowiadać tylko za swoje.
Czy muszę wzywać policję, jeśli nikt nie został ranny?
Nie jest to obowiązkowe, jeśli wszyscy kierowcy są zgodni co do okoliczności i wypełnią wspólne oświadczenie o zdarzeniu. Przy trzech lub więcej samochodach prawie zawsze dochodzi jednak do sporu, a wtedy trzeba powiadomić policję (art. 123 ust. 1 pkt 3 lit. c ustawy o ruchu drogowym).
Ile czasu ma ubezpieczyciel na wypłatę?
Do trzech miesięcy od pisemnego roszczenia (art. 496 ust. 1 Kodeksu ubezpieczeń), aby wypłacić odszkodowanie albo udzielić uzasadnionej odpowiedzi. Dopiero potem można iść do sądu: jeżeli nie zapłaci w terminie, odmówi albo nie zgadzają się Państwo z kwotą (art. 498 ust. 3 Kodeksu ubezpieczeń).
Czy lepiej skorzystać z autocasco?
W przypadku samochodu często tak, bo jest szybciej i nie zależy od sporu o winę. Ubezpieczyciel autocasco dochodzi potem kwoty od ubezpieczyciela winnego kierowcy (art. 411 Kodeksu ubezpieczeń). W razie odmowy proszę zapoznać się z artykułem o odmowach wypłaty i zaniżonych wycenach z autocasco.
Jestem częściowo winny. Czy coś mi się należy?
Z własnego OC nie (art. 494 pkt 1 i 3 Kodeksu ubezpieczeń). Od ubezpieczyciela drugiego winnego kierowcy mogą Państwo otrzymać odszkodowanie pomniejszone o Państwa własny udział (art. 51 ust. 2 ustawy o zobowiązaniach i umowach). Jeżeli udziałów nie da się ustalić, odpowiedzialność dzieli się po równo (art. 499 ust. 7 Kodeksu ubezpieczeń).
Byłem pasażerem. Od kogo mam żądać odszkodowania?
Od ubezpieczyciela samochodu, którym Państwo jechali, jeśli jego kierowca jest winny, oraz od ubezpieczyciela drugiego winnego kierowcy, solidarnie. Odszkodowanie może zostać obniżone tylko wtedy, gdy brak zapiętych pasów pogorszył Państwa obrażenia. Jak udowodnić obrażenia, wyjaśniamy w artykule o powództwie cywilnym z tytułu uszkodzenia ciała.
Co się dzieje, jeśli samochód sprawcy nie jest ubezpieczony?
Odszkodowanie wypłaca Fundusz Gwarancyjny (art. 557 ust. 1 Kodeksu ubezpieczeń). Roszczenie mogą Państwo złożyć w Funduszu albo u każdego ubezpieczyciela, który oferuje ubezpieczenie OC komunikacyjne (art. 558 ust. 3 Kodeksu ubezpieczeń). Podobne zasady dla poszkodowanych omawiamy w artykule o obrażeniach w wypadku spowodowanym złym stanem drogi.
Sprawca ma samochód na zagranicznych tablicach. Gdzie złożyć roszczenie?
U korespondenta zagranicznego ubezpieczyciela w Bułgarii albo w Krajowym Biurze Bułgarskich Ubezpieczycieli Komunikacyjnych (art. 511 ust. 1 Kodeksu ubezpieczeń). Termin na decyzję również wynosi trzy miesiące. Jeżeli wypadek miał miejsce w innym państwie, proszę zapoznać się z artykułem o wypadkach samochodowych za granicą i Zielonej Karcie.
Jaki jest termin przedawnienia odszkodowania od ubezpieczyciela?
Pięć lat od dnia wypadku w przypadku powództwa bezpośredniego przeciwko ubezpieczycielowi (art. 378 ust. 2 Kodeksu ubezpieczeń). Bieg przedawnienia ulega zawieszeniu na czas rozpatrywania roszczenia przez ubezpieczyciela (art. 378 ust. 9 Kodeksu ubezpieczeń). Dowody znikają jednak znacznie szybciej, dlatego nie warto zwlekać.
Jak możemy Państwu pomóc?
Karambol rzadko jest „czystą“ szkodą. Zwykle jest kilku ubezpieczycieli, spór o kolejność uderzeń i zarzuty przyczynienia się poszkodowanego. Dobrze przygotowane roszczenie, skierowane do właściwego ubezpieczyciela i poparte dowodami przebiegu zdarzenia, często rozwiązuje sprawę bez procesu albo znacznie go skraca.
Adwokat od prawa ubezpieczeniowego w Sofii z naszej kancelarii oceni, kto jest winny i do kogo skierować roszczenie, przygotuje je i będzie reprezentować Państwa przeciwko ubezpieczycielowi lub Funduszowi Gwarancyjnemu w sądzie. Informacje zawarte w artykule mają charakter ogólny i nie gwarantują konkretnego wyniku. Prosimy o kontakt w celu analizy Państwa sprawy, dopóki dowody są jeszcze dostępne.