Un tamponamento a catena (верижна катастрофа), cioè un incidente in cui sono coinvolti tre o più veicoli, è uno dei casi più difficili in cui ottenere un risarcimento dall'assicurazione obbligatoria RC auto („Гражданска отговорност“). Le auto vengono colpite davanti e dietro, spesso i conducenti responsabili sono più di uno e ogni assicuratore cerca di scaricare la responsabilità su un altro. Il danneggiato si chiede a chi rivolgersi: per la riparazione dell'auto, per le cure mediche e per il dolore subito.
Qui scoprirà che cosa fare sul luogo dell'incidente, come si accerta la colpa in un tamponamento a catena, quale assicuratore paga e in quali termini, quando la Sua polizza Kasko è la via più rapida e quali diritti hanno i conducenti e i passeggeri feriti. Alla fine troverà un breve esempio con tre auto.
Che cosa fare subito dopo un tamponamento a catena
Quando bisogna chiamare la polizia
La Legge bulgara sulla circolazione stradale (ЗДвП) obbliga ogni conducente coinvolto a fermarsi e ad accertare le conseguenze (art. 123, comma 1, n. 1, della Legge sulla circolazione stradale). Da quel momento tutto dipende dalla presenza di feriti:
- C'è un ferito: i conducenti devono avvisare il Ministero dell'Interno (polizia, numero 112), restare sul posto e non spostare le auto se non intralciano la circolazione (art. 123, comma 1, n. 2, ЗДвП). La polizia deve intervenire sul posto (art. 125, n. 1, ЗДвП) e redigere un verbale dell'incidente.
- Solo danni materiali e pieno accordo tra i coinvolti: possono spostare le auto e compilare una constatazione amichevole (двустранен констативен протокол) (art. 123, comma 1, n. 3, lett. b, ЗДвП).
- Nessun accordo sulle circostanze: i conducenti non lasciano il luogo e avvisano la polizia (art. 123, comma 1, n. 3, lett. c, ЗДвП). In questo caso la polizia deve intervenire (art. 125, n. 7, ЗДвП). Lo stesso vale se l'incidente ha bloccato la carreggiata (art. 125, n. 2, ЗДвП).
Si può usare la constatazione amichevole con tre auto?
L'Ordinanza n. Із-41 del 2009, che disciplina i documenti redatti dopo gli incidenti stradali, pone due condizioni per la constatazione amichevole: solo danni materiali e accordo tra i coinvolti. Non limita espressamente il numero dei veicoli. Il modulo, però, è pensato per due veicoli („A“ e „B“), e in un tamponamento a catena si discute quasi sempre su chi abbia urtato chi per primo. Il nostro consiglio è quindi: con tre o più auto, chiami la polizia, a meno che tutti i conducenti non siano pienamente d'accordo. Un verbale della polizia è molto più difficile da contestare di diversi moduli compilati in fretta a bordo strada.
Le prove da raccogliere
- Fotografi la posizione delle auto prima che vengano spostate: da lontano, in modo che se ne veda l'ordine, e da vicino ogni parte danneggiata, davanti e dietro separatamente. Fotografi anche i segni sulla strada.
- Annoti i dati dei testimoni. Spesso solo un testimone esterno può dire se l'auto in mezzo si è fermata in tempo o è stata spinta.
- Annoti i dati di ogni conducente e della sua assicurazione RC auto; ogni coinvolto deve fornirli su richiesta (art. 123, comma 2, ЗДвП).
- Si assicuri le registrazioni video delle dashcam e delle telecamere vicine: vengono cancellate rapidamente.
- Si rivolga a un medico anche per un lieve dolore al collo. Un documento medico delle prime ore prova il nesso tra la lesione e l'urto.
Di chi è la colpa in un tamponamento a catena?
La causa più frequente: la distanza di sicurezza non rispettata
Il conducente deve mantenere dal veicolo che lo precede una distanza tale da potersi fermare dietro di esso se questo rallenta o si arresta all'improvviso (art. 23, comma 1, ЗДвП). Per questo, in un tamponamento, di solito la colpa è del conducente che segue. In un tamponamento a catena, però, la domanda è quanti urti ci sono stati e in quale ordine:
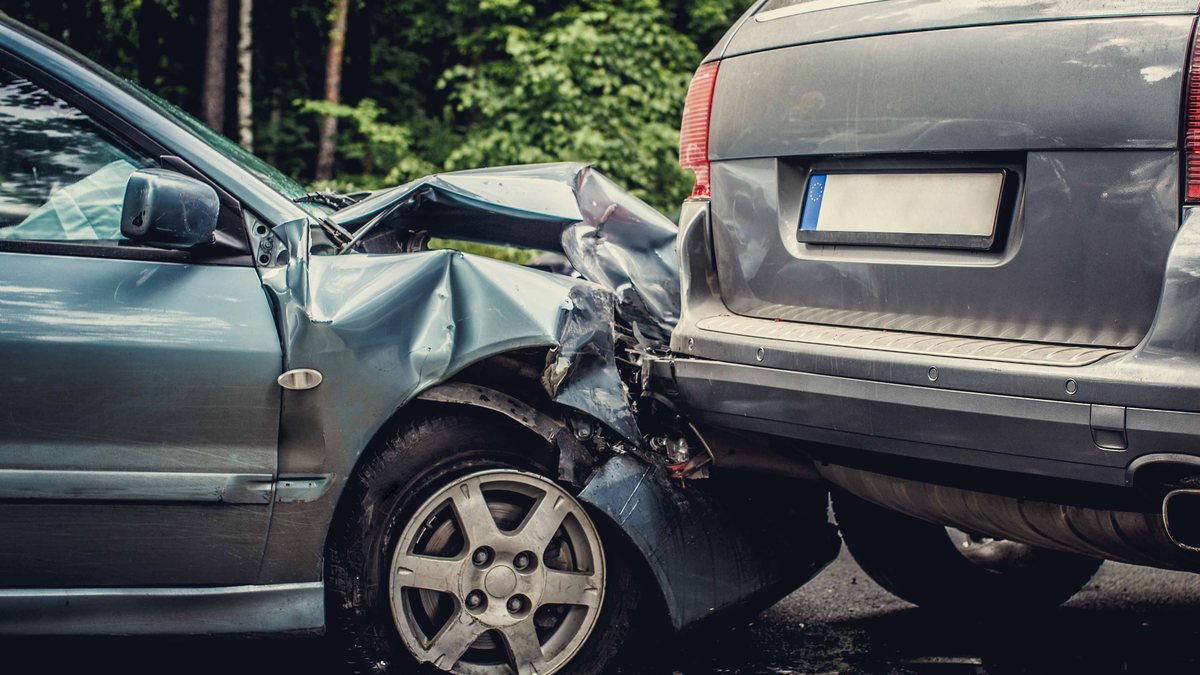
- Se l'auto in mezzo si è fermata in tempo ed è stata spinta contro quella davanti dall'urto dell'ultima, di regola l'unico responsabile è l'ultimo conducente. Questi risponde dei danni sia all'auto in mezzo sia a quella davanti.
- Se l'auto in mezzo ha prima urtato da sola quella davanti ed è stata poi colpita da dietro, i responsabili possono essere due, ciascuno per il proprio urto.
- A volte ha colpa anche il conducente davanti, se ha frenato bruscamente senza necessità (art. 24, comma 1, ЗДвП) o si è inserito all'improvviso davanti a un'altra auto.
Il ruolo del verbale e del perito
Il verbale della polizia è una prova importante, ma di solito gli agenti arrivano dopo l'urto, perciò i tribunali non lo considerano l'ultima parola su come si è svolto l'incidente e su chi ne abbia la colpa. In quasi tutte le cause per tamponamento a catena il tribunale nomina un consulente tecnico per la ricostruzione dell'incidente (автотехническа експертиза): il perito analizza i danni, i segni e la posizione delle auto e accerta quanti urti ci sono stati, in quale ordine e a quale velocità. Senza fotografie della posizione iniziale delle auto, tutto diventa molto più difficile.
Dalla nostra pratica: In un tamponamento a catena ogni assicuratore di solito sostiene che l'urto sia stato causato dall'„altra“ auto. Non accetti un rifiuto solo perché il verbale indica un unico responsabile. Decisivi sono la perizia, le fotografie e i testimoni: li prepari fin dal primo giorno.
La responsabilità solidale di più conducenti responsabili
Quando il danno è causato da più persone, queste rispondono in solido (art. 53 della Legge sulle obbligazioni e sui contratti, ЗЗД): il danneggiato può chiedere l'intero risarcimento a una qualsiasi di esse (art. 122 ЗЗД) e chi ha pagato si rivale sugli altri per le loro quote (art. 127 ЗЗД). Quando non si può accertare il contributo di ciascun coinvolto, il Codice delle assicurazioni (КЗ) ripartisce la responsabilità in parti uguali (art. 499, comma 7, КЗ).
La responsabilità solidale riguarda un unico e medesimo danno. Se la Sua auto ha subito due urti distinti da due conducenti, il tribunale può ritenere che ciascuno risponda solo dei danni del proprio urto; dipende dai fatti e dalla perizia.
Quale assicuratore paga?
Paga l'assicuratore RC auto obbligatoria del conducente responsabile. Questa assicurazione copre i danni causati a terzi, compresi i pedoni e gli altri utenti della strada (art. 493, comma 1, КЗ): lesioni personali, danni a beni altrui, lucro cessante e le spese ragionevoli per la richiesta di risarcimento.
Se i conducenti responsabili sono più di uno, ogni assicuratore risponde verso il danneggiato allo stesso modo del proprio assicurato. Quando i conducenti responsabili rispondono in solido, anche i loro assicuratori rispondono in solido (art. 499, comma 8, КЗ). In pratica, può presentare la richiesta per l'intero importo a uno di essi.
Due limiti importanti:
- Il conducente responsabile non riceve nulla dalla propria RC auto, né per le sue lesioni né per la sua auto (art. 494, nn. 1 e 3, КЗ). Per la propria auto può contare solo sulla Kasko.
- Il deprezzamento dell'auto non è coperto (art. 494, n. 11, КЗ), e i danni ai veicoli sono stimati dall'assicuratore secondo una metodologia del Fondo di garanzia (art. 499, comma 3, КЗ).
I massimali minimi sono di 6.450.000 EUR per lesioni personali e morte e di 1.300.000 EUR per danni a cose per ciascun sinistro, indipendentemente dal numero dei danneggiati (art. 492 КЗ).
La richiesta e la causa contro l'assicuratore: passo dopo passo
- Richiesta scritta. Non può rivolgersi direttamente al tribunale. Prima presenta una richiesta scritta di risarcimento all'assicuratore del conducente responsabile (art. 380, comma 1, e art. 498, comma 1, КЗ), con i dati completi ed esatti del conto bancario per il pagamento. Senza di essi, si considera che sia Lei a essere in mora e l'assicuratore non deve interessi (art. 380, comma 3, КЗ).
- Documenti e ispezione. Presenta il verbale, le fotografie, i documenti medici e le fatture e collabora all'ispezione (art. 498, comma 2, КЗ). Se ha presentato un verbale della polizia o una constatazione amichevole, l'assicuratore non può rifiutarsi di decidere sulla richiesta (art. 496, comma 3, КЗ).
- Termine fino a tre mesi. L'assicuratore deve dare la sua decisione definitiva entro tre mesi dalla presentazione della richiesta: pagare oppure dare una risposta motivata (art. 496, commi 1 e 2, КЗ).
- Azione in giudizio direttamente contro l'assicuratore. Se l'assicuratore non paga in tempo, rifiuta o Lei non è d'accordo con l'importo, può citarlo direttamente in giudizio (art. 432, comma 1, e art. 498, comma 3, КЗ). La domanda si propone nel luogo del Suo domicilio attuale o permanente o nel luogo dell'incidente (art. 115, comma 2, del Codice di procedura civile, ГПК). Per domande superiori a 12.782,30 EUR (25.000 BGN) la causa inizia davanti al tribunale regionale (окръжен съд) (art. 104, n. 4, ГПК).
Interessi e prescrizione
L'assicuratore paga gli interessi di mora dovuti dal conducente responsabile, calcolati dalla prima tra la data della denuncia del sinistro e quella della presentazione della richiesta (art. 429, comma 3, КЗ). Se non paga entro il termine di legge, deve anche interessi legali propri (art. 497, comma 1, КЗ). Può calcolarne l'importo con il nostro calcolatore degli interessi legali.
| Termine | Durata | Base giuridica |
|---|---|---|
| Decisione dell'assicuratore sulla richiesta | fino a 3 mesi dalla presentazione | art. 496, comma 1, КЗ |
| Prescrizione dell'azione diretta contro l'assicuratore | 5 anni dall'incidente | art. 378, comma 2, КЗ |
| Sospensione della prescrizione | dalla richiesta fino alla decisione (al più tardi fino alla scadenza del termine di legge) | art. 378, comma 9, КЗ |
| Prescrizione di una richiesta Kasko | 3 anni dal sinistro | art. 378, comma 1, КЗ |
| Azione contro il conducente responsabile personalmente | 5 anni | art. 110 e art. 114, comma 3, ЗЗД |
La Kasko: la via più rapida per l'auto
Se ha una polizza Kasko, spesso è più rapido chiedere il risarcimento al proprio assicuratore, senza attendere la disputa tra gli assicuratori dei conducenti responsabili. Dopo aver pagato, l'assicuratore Kasko subentra nei Suoi diritti e recupera l'importo direttamente dall'assicuratore RC auto del conducente responsabile (art. 411 КЗ): è la cosiddetta surrogazione. La Kasko è anche la via d'uscita per il conducente che è lui stesso responsabile.
Se l'assicuratore Kasko rifiuta o sottostima il danno, veda che cosa fare in caso di rifiuto o di stima bassa della polizza Kasko. La parte non coperta, per esempio la franchigia, può chiederla all'assicuratore del conducente responsabile. La stessa logica vale quando il danno è stato causato da una strada mal tenuta; veda il risarcimento dei danni all'auto causati da una buca.
Lesioni personali: conducenti e passeggeri
L'assicurazione del conducente responsabile copre i danni patrimoniali (cure, medicinali, riabilitazione, perdita di reddito) e i danni non patrimoniali (dolore e sofferenza) derivanti dalla lesione personale (art. 493, comma 1, n. 1, КЗ). Dal 1° agosto 2025 l'assicuratore determina il risarcimento secondo una metodologia del Fondo di garanzia (art. 499, comma 1, КЗ), che deve garantire un risarcimento pieno ed equo (art. 535a, comma 1, КЗ). In tribunale i danni non patrimoniali sono di regola liquidati secondo equità (art. 52 ЗЗД); quale peso avrà la metodologia nelle controversie giudiziarie lo dirà la prassi.
I passeggeri sono nella posizione più forte, perché non hanno alcuna colpa. Quando sono responsabili sia il conducente della loro auto sia un altro conducente, possono chiedere il risarcimento all'assicuratore dell'auto su cui viaggiavano e all'assicuratore dell'altro conducente responsabile, in solido. L'esclusione dell'art. 494, n. 1, КЗ riguarda solo il conducente responsabile, non i suoi passeggeri. Il risarcimento può essere ridotto se il danneggiato non indossava la cintura di sicurezza e ciò ha aggravato le lesioni (art. 51, comma 2, ЗЗД; art. 137a, comma 1, ЗДвП).
Come si provano le lesioni e quali importi riconoscono i tribunali lo spieghiamo nei nostri articoli sull'azione civile per lesioni personali, sull'entità del risarcimento per una frattura della gamba o del braccio e sulle lesioni in un incidente causato da una strada dissestata.
Casi particolari
- Auto non assicurata. Se l'auto responsabile staziona abitualmente in Bulgaria e non ha l'assicurazione RC auto, il risarcimento per le lesioni e per i danni a cose è pagato dal Fondo di garanzia (Гаранционен фонд) (art. 557, comma 1, n. 2, lett. a, КЗ). La richiesta può essere presentata anche a qualsiasi assicuratore che offra l'RC auto, che è obbligato ad accettarla (art. 558, comma 3, КЗ).
- Auto non identificata che si è data alla fuga. Il Fondo di garanzia paga per le lesioni (art. 557, comma 1, n. 1, КЗ). Paga i danni a cose solo se vi sono state lesioni personali gravi con ricovero ospedaliero, o un decesso, e in tal caso solo per i danni superiori a 250 EUR (art. 557, comma 2, КЗ).
- Auto responsabile con targa straniera (per esempio italiana, tedesca o rumena). La richiesta è gestita dal corrispondente in Bulgaria dell'assicuratore straniero o dall'Ufficio nazionale degli assicuratori auto bulgari (Национално бюро на българските автомобилни застрахователи) (art. 511, comma 1, КЗ), con lo stesso termine di tre mesi (art. 512, comma 1, КЗ). Davanti a un tribunale bulgaro il convenuto è l'Ufficio, a meno che Lei non agisca direttamente contro l'assicuratore straniero (art. 513, comma 1, КЗ).
- Incidente all'estero. La procedura è diversa: la richiesta si presenta in Bulgaria al rappresentante dell'assicuratore straniero. Lo spieghiamo in dettaglio nell'articolo sugli incidenti stradali all'estero e la Carta Verde.
Esempio: un tamponamento a catena con tre auto
Immagini un ingorgo su un viale. L'auto 1 si ferma. L'auto 2 si ferma in tempo dietro di essa. Il conducente dell'auto 3 sta guardando il telefono, urta l'auto 2 da dietro e la spinge contro l'auto 1. Il conducente dell'auto 1 riporta una lesione al collo e un passeggero dell'auto 2 la frattura di un braccio.
| Danneggiato | Danno | Chiede il risarcimento a |
|---|---|---|
| Conducente dell'auto 1 | Riparazione della parte posteriore, lesione | L'assicuratore dell'auto 3 |
| Proprietario dell'auto 2 | Riparazione della parte anteriore e posteriore | L'assicuratore dell'auto 3 (o la propria Kasko) |
| Passeggero dell'auto 2 | Frattura del braccio | L'assicuratore dell'auto 3 |
| Conducente dell'auto 3 | La propria auto e le proprie lesioni | Solo la propria Kasko e le proprie assicurazioni personali |
Ora cambi un solo fatto: il perito accerta che l'auto 2 ha urtato da sola l'auto 1 prima di essere colpita da dietro. In tal caso sono responsabili sia il conducente dell'auto 2 sia quello dell'auto 3. Se la lesione del passeggero dell'auto 2 deriva da entrambi gli urti, il passeggero può chiedere l'intero risarcimento all'assicuratore dell'auto 2 o a quello dell'auto 3 (art. 499, comma 8, КЗ), e gli assicuratori regolano tra loro chi sopporta quale quota. Il conducente dell'auto 1 chiede il risarcimento all'assicuratore dell'auto 2 e, se l'urto da dietro ha spinto l'auto 2 contro l'auto 1 una seconda volta, anche all'assicuratore dell'auto 3.
Domande frequenti (FAQ)
Di chi è la colpa in un tamponamento a catena?
Di solito del conducente che non ha mantenuto la distanza di sicurezza (art. 23, comma 1, ЗДвП). Se l'auto in mezzo si è fermata in tempo ed è stata spinta, è responsabile solo l'ultimo conducente; se ha urtato da sola quella davanti, i responsabili possono essere due. La risposta la dà la perizia tecnica sull'incidente.
Posso chiedere l'intero risarcimento a un solo assicuratore?
Sì, quando i conducenti responsabili rispondono in solido. In tal caso anche i loro assicuratori rispondono in solido (art. 499, comma 8, КЗ) e Lei può chiedere l'intero importo a uno qualsiasi di essi (art. 122 ЗЗД). Se i danni derivano da urti distinti, ciascuno può rispondere solo dei propri.
Devo chiamare la polizia se nessuno è ferito?
Non è obbligatorio se tutti i conducenti sono d'accordo sulle circostanze e compilano una constatazione amichevole. Con tre o più auto, però, c'è quasi sempre una contestazione, e allora la polizia deve essere avvisata (art. 123, comma 1, n. 3, lett. c, ЗДвП).
Quanto tempo ha l'assicuratore per pagarmi?
Fino a tre mesi dalla richiesta scritta (art. 496, comma 1, КЗ), per pagare oppure dare una risposta motivata. Solo dopo può rivolgersi al tribunale: se non paga in tempo, rifiuta o Lei non è d'accordo con l'importo (art. 498, comma 3, КЗ).
Conviene usare la mia Kasko?
Per l'auto spesso sì, perché è più rapido e non dipende dalla disputa su chi abbia la colpa. L'assicuratore Kasko recupera poi l'importo dall'assicuratore del conducente responsabile (art. 411 КЗ). In caso di rifiuto, veda l'articolo su rifiuti e stime basse della polizza Kasko.
Sono in parte responsabile. Ricevo qualcosa?
Dalla Sua RC auto, no (art. 494, nn. 1 e 3, КЗ). Dall'assicuratore dell'altro conducente responsabile può ricevere un risarcimento ridotto in proporzione al Suo concorso di colpa (art. 51, comma 2, ЗЗД). Se i contributi non possono essere accertati, la responsabilità si ripartisce in parti uguali (art. 499, comma 7, КЗ).
Ero un passeggero. A chi chiedo il risarcimento?
All'assicuratore dell'auto su cui viaggiava, se il suo conducente è responsabile, e all'assicuratore dell'altro conducente responsabile, in solido. Il risarcimento può essere ridotto solo se il mancato uso della cintura ha aggravato le Sue lesioni. Come si provano le lesioni è spiegato nell'articolo sull'azione civile per lesioni personali.
Che cosa succede se l'auto responsabile non è assicurata?
Il risarcimento è pagato dal Fondo di garanzia (art. 557, comma 1, КЗ). Può presentare la richiesta al Fondo o a qualsiasi assicuratore che offra l'RC auto (art. 558, comma 3, КЗ). Regole simili per i danneggiati sono trattate nell'articolo sulle lesioni in un incidente causato da una strada dissestata.
Il conducente responsabile ha un'auto con targa straniera. Dove presento la richiesta?
Al corrispondente in Bulgaria dell'assicuratore straniero o all'Ufficio nazionale degli assicuratori auto bulgari (art. 511, comma 1, КЗ). Anche qui il termine per la decisione è di tre mesi. Se l'incidente è avvenuto in un altro Paese, veda l'articolo sugli incidenti stradali all'estero e la Carta Verde.
Qual è il termine di prescrizione per il risarcimento dall'assicuratore?
Cinque anni dalla data dell'incidente per l'azione diretta contro l'assicuratore (art. 378, comma 2, КЗ). La prescrizione è sospesa mentre l'assicuratore esamina la richiesta (art. 378, comma 9, КЗ). Le prove però scompaiono molto prima, quindi non rimandi.
Come possiamo aiutarLa?
Un tamponamento a catena è raramente un sinistro „pulito“. Di solito ci sono più assicuratori, una disputa sull'ordine degli urti ed eccezioni di concorso di colpa. Una richiesta ben preparata, rivolta all'assicuratore giusto e sostenuta da prove sulla dinamica dell'incidente, spesso risolve la questione senza causa o la abbrevia notevolmente.
Il nostro avvocato esperto in diritto assicurativo a Sofia valuterà chi è responsabile e a chi indirizzare la Sua richiesta, la preparerà e La rappresenterà contro l'assicuratore o il Fondo di garanzia in tribunale. Le informazioni contenute in questo articolo sono di carattere generale e non garantiscono un risultato specifico. Ci contatti per un esame del Suo caso finché le prove sono ancora disponibili.