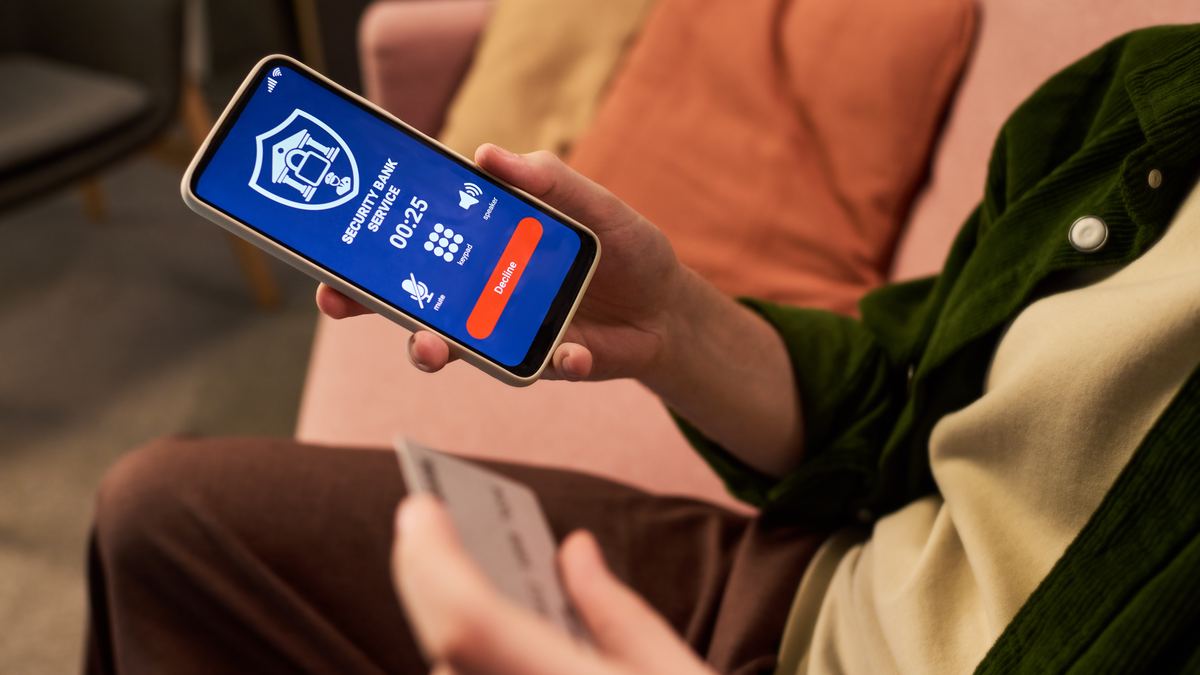
El vishing es un fraude telefónico: alguien que dice llamar «del departamento de Seguridad del banco», ser «agente de policía» o «funcionario del Banco Nacional de Bulgaria (БНБ)» le convence de que su dinero está en peligro. La solución que ofrece es siempre la misma: transferirlo de inmediato a una «cuenta segura». La llamada suena profesional, el número que aparece en la pantalla suele coincidir con el número real del banco y quien llama conoce su nombre y algunos de sus datos. Minutos después, sus ahorros están en la cuenta de un desconocido.
Este artículo trata del caso más difícil: cuando usted mismo ordenó la transferencia. En esa situación, la protección frente a operaciones no autorizadas de la Ley búlgara de Servicios de Pago y Sistemas de Pago (ЗПУПС) no se aplica por regla general, y el banco suele responder con brevedad: «la operación la confirmó usted». Sin embargo, eso no significa que el dinero esté perdido. Explicamos qué hacer en las primeras horas, contra quién puede reclamarse el importe (el destinatario, su banco y a veces su propio banco) y dónde el resultado depende del tribunal. Si no fue usted, sino el estafador, quien ordenó el pago con sus datos, lea nuestro artículo sobre operaciones no autorizadas con tarjeta o cuenta.
Cómo funciona el esquema de la «cuenta segura»
Los escenarios varían en los detalles, pero siguen un patrón similar:
- Una llamada desde un número suplantado. Aparece el número del banco o de la policía. La suplantación del número es un truco técnico y no prueba que la llamada sea auténtica.
- Noticias alarmantes. «Alguien intenta pedir un préstamo a su nombre», «está saliendo una transferencia de su cuenta», «un empleado del banco es cómplice».
- Aislamiento. Le dicen que no hable con nadie en la sucursal, porque «allí también hay gente implicada».
- Instrucciones para transferir. Usted ordena una transferencia a una «cuenta segura», a veces después de que le hayan hecho pedir un préstamo o cancelar un depósito. También pueden pedirle que instale una aplicación de acceso remoto.
- Repetición. Si la primera transferencia sale bien, llegan nuevas llamadas para una «comprobación adicional».
La cuenta de destino suele pertenecer a un tercero, la llamada mula de dinero, que ha cedido su cuenta a cambio de un pago o ha abierto una cuenta siguiendo las instrucciones de los estafadores. El dinero se mueve en cuestión de minutos u horas.
Una variante cercana es la llamada de un «bróker» que promete beneficios con criptomonedas o acciones. Las cuestiones jurídicas son las mismas. Compruebe si la empresa tiene licencia en los registros y las advertencias de la Comisión de Supervisión Financiera búlgara (Комисия за финансов надзор).
De nuestra práctica: Un banco de verdad nunca le pide que traslade su dinero a una cuenta «protegida» o «segura», que comparta un código o que instale un programa de acceso remoto. En cuanto oiga estas palabras, cuelgue y llame usted mismo al número que figura en el reverso de su tarjeta.
Operación autorizada o no autorizada: por qué es la cuestión clave
Según el art. 70, apdo. 1, de la Ley de Servicios de Pago y Sistemas de Pago, una operación de pago está autorizada si el ordenante la ordenó o consintió su ejecución. La ley no distingue según que el consentimiento se haya dado bajo la influencia de un engaño. Por eso, cuando usted introdujo el destinatario y el importe y confirmó la transferencia, el banco suele considerar que la operación estaba autorizada. En ese caso no se aplican las normas sobre la devolución inmediata (art. 79 de la Ley de Servicios de Pago y Sistemas de Pago) ni sobre la responsabilidad limitada hasta 50 EUR (art. 80 de la Ley de Servicios de Pago y Sistemas de Pago).
Sin embargo, la línea no siempre está clara:
- si el estafador controlaba su dispositivo a distancia e introdujo él mismo la transferencia, puede sostenerse que la operación no estaba autorizada;
- si usted leyó en voz alta un código de un SMS sin saber que confirmaba esa transferencia concreta, también hay argumentos a favor de una operación no autorizada;
- si ordenó la transferencia a sabiendas, creyendo que protegía su dinero, la operación está autorizada por regla general.
Cómo se calificará la operación depende de las pruebas: qué hizo usted exactamente, qué decía el mensaje de confirmación, qué rastros hay en los sistemas del banco. Los tribunales no son unánimes en esta cuestión, así que describa los hechos con precisión y no acepte sin análisis la postura del banco de que «lo hizo usted todo».
Las primeras horas: qué hacer
- Llame de inmediato a su banco. Pida que se detengan todas las operaciones pendientes, que se bloquee el acceso a la banca en línea y que se intente recuperar la transferencia a través del banco del destinatario. Una orden de pago no puede revocarse una vez recibida por el banco (art. 85, apdo. 1, de la Ley de Servicios de Pago y Sistemas de Pago), pero si se avisa a tiempo al banco del destinatario, este puede retener o bloquear los fondos conforme a sus propias normas contra el fraude.
- Envíe una notificación por escrito. Describa la cronología, el importe, el IBAN y el nombre del destinatario, y pida un número de registro. Un rastro escrito es decisivo para cualquier litigio posterior.
- Denúncielo a la policía o a la Dirección General de Lucha contra la Delincuencia Organizada (Главна дирекция „Борба с организираната престъпност“). Los actos de los estafadores suelen perseguirse como estafa o estafa informática (arts. 209 y 212a del Código Penal búlgaro), y la denuncia permite a la fiscalía solicitar información sobre la cuenta del destinatario.
- Conserve las pruebas. Capturas de pantalla de las llamadas, los números, los SMS, las aplicaciones que instaló, la correspondencia. No restablezca su teléfono antes de que se haya examinado.
- Cambie sus contraseñas y desinstale cualquier programa de acceso remoto.
- Cuidado con una segunda estafa. Las «agencias de recuperación» que prometen recuperar el dinero a cambio de una comisión son casi siempre el mismo esquema.
¿Puede responder su banco?
No existe un derecho automático a la devolución de una transferencia autorizada. Sin embargo, la responsabilidad del banco del ordenante no queda excluida en todos los casos. Se valora según las obligaciones concretas del banco:
Verificación del beneficiario (IBAN y nombre)
El Reglamento (UE) 2024/886 obliga a los bancos a ofrecer la verificación del beneficiario en las transferencias en euros: antes de que usted confirme la transferencia, el banco comprueba si el nombre que ha introducido coincide con el titular del IBAN y le avisa si no es así. Para los bancos en Bulgaria, esta obligación rige a más tardar desde el 1 de enero de 2027, un año después de la introducción del euro (art. 16, apdo. 9, del Reglamento (UE) n.º 260/2012); algunos bancos ya ofrecen esta comprobación. El Reglamento es directamente aplicable. Si el banco estaba obligado a realizar la comprobación o la ofrece, pero no la realizó, y la transferencia fue a la cuenta de otra persona, esto puede ser motivo de su responsabilidad. Si, en cambio, recibió un aviso de discrepancia y siguió adelante, la protección decae por regla general. En los casos de vishing, la comprobación suele mostrar una «coincidencia», porque le dan el nombre real de la mula de dinero. En ese caso, este argumento no ayuda.
Supervisión de operaciones inusuales y avisos
Los bancos deben mantener mecanismos de supervisión de operaciones para detectar pagos no autorizados y fraudulentos (art. 2 del Reglamento Delegado (UE) 2018/389). Una transferencia elevada a una cuenta nueva, justo después de disponer de un préstamo o cancelar un depósito, con un comportamiento inusual en la aplicación, es una señal de riesgo típica. Si no detener una transferencia así constituye un incumplimiento contractual que hace responsable al banco es discutido y depende del tribunal. Si el tribunal admite esa responsabilidad, la indemnización puede reducirse por su propia contribución (art. 51, apdo. 2, de la Ley búlgara de Obligaciones y Contratos, ЗЗД).
Lo que llega a nivel de la UE
Se ha alcanzado un acuerdo político a nivel de la UE sobre un nuevo Reglamento de servicios de pago. Prevé que el banco devuelva el importe cuando el estafador se haya hecho pasar por un empleado del banco y el cliente haya avisado sin demora a la policía y al banco. En el momento de redactar este artículo, el Reglamento no es aplicable. Se espera que empiece a aplicarse hacia 2027–2028, por lo que hoy no puede invocarse.
Reclamación, Comisión de Conciliación, tribunal
El banco debe responder a una reclamación escrita en un plazo de 15 días hábiles y, excepcionalmente, de 35 días hábiles (art. 174, apdos. 3 y 4, de la Ley de Servicios de Pago y Sistemas de Pago). Si la rechaza o no responde, puede acudir a la Comisión de Conciliación para Litigios de Pago (art. 174, apdo. 5, de la Ley de Servicios de Pago y Sistemas de Pago), presentar una queja ante el Banco Nacional de Bulgaria o interponer una demanda. Explicamos cómo funciona cada una de estas vías en nuestro artículo sobre las operaciones no autorizadas y la negativa del banco.
Una reclamación contra el destinatario del dinero
La base legal más segura suele ser la que se dirige contra la persona en cuya cuenta se ingresó el dinero.
Enriquecimiento sin causa. Quien ha recibido algo sin fundamento legal debe devolverlo (art. 55, apdo. 1, de la Ley de Obligaciones y Contratos). Entre usted y el titular de la cuenta no existe operación alguna, por lo que el importe se recibió sin causa. No necesita probar que el destinatario conocía el fraude.
Responsabilidad extracontractual. Si el destinatario participó a sabiendas en el esquema, también responde de los daños conforme al art. 45 de la Ley de Obligaciones y Contratos, solidariamente con los demás participantes (art. 53 de la Ley de Obligaciones y Contratos). Con esta reclamación el deudor incurre en mora incluso sin requerimiento (art. 84, apdo. 3, de la Ley de Obligaciones y Contratos), mientras que con una reclamación conforme al art. 55 de la Ley de Obligaciones y Contratos los intereses suelen correr desde el requerimiento. Puede calcular el importe de los intereses con nuestra calculadora de intereses de demora.
Prescripción. El plazo general es de cinco años (art. 110 de la Ley de Obligaciones y Contratos). En caso de responsabilidad extracontractual, corre desde la identificación del autor (art. 114, apdo. 3, de la Ley de Obligaciones y Contratos).
Pasos prácticos
- Identifique al destinatario. El nombre del titular de la cuenta suele verse en la transferencia. El banco del destinatario guarda sus datos completos como secreto bancario y, por regla general, los revela a la fiscalía o a los órganos de investigación, no a usted. Por eso la denuncia ante la policía es también un medio de reunir pruebas para el procedimiento civil.
- Asegure la reclamación. Si el importe sigue en la cuenta, pida al tribunal medidas cautelares para asegurar una futura demanda en forma de embargo (arts. 389–391 del Código de Procedimiento Civil búlgaro, ГПК). El tribunal fija un plazo de hasta un mes dentro del cual debe presentar la demanda (art. 390, apdo. 3, del Código de Procedimiento Civil).
- Elija el procedimiento. Para un importe no discutido es posible un proceso monitorio conforme al art. 410 del Código de Procedimiento Civil y, si el deudor se opone, un procedimiento declarativo ordinario. En el proceso penal también puede ejercitar una acción civil como perjudicado (art. 84 del Código Procesal Penal).
- Cobre la reclamación. Con un título ejecutivo pasa a la ejecución forzosa a través de un agente de ejecución privado. Describimos cómo funciona en nuestro artículo factura impagada: del requerimiento al agente de ejecución.
Puede calcular por adelantado las tasas estatales de la demanda o de la solicitud con nuestra calculadora de tasas judiciales.
Una reclamación contra el banco del destinatario
Esta vía es más difícil. El argumento es que el banco del destinatario abrió o mantuvo la cuenta de una mula de dinero sin cumplir sus obligaciones de diligencia debida con el cliente conforme a la Ley de Medidas contra el Blanqueo de Capitales (ЗМИП), o no reaccionó ante señales evidentes: decenas de transferencias entrantes de distintas personas, retiradas o reenviadas de inmediato. La reclamación suele plantearse como responsabilidad extracontractual (arts. 45 y 49 de la Ley de Obligaciones y Contratos).
Conviene que conozca los riesgos:
- las obligaciones de la Ley de Medidas contra el Blanqueo de Capitales son de derecho público, y el tribunal puede considerar que no generan derechos para una víctima concreta;
- el nexo causal entre la omisión del banco y su pérdida es difícil de probar;
- las pruebas sobre el comportamiento de la cuenta las tiene el banco y suelen obtenerse a través de la instrucción penal o mediante una solicitud al tribunal;
- la jurisprudencia sobre este tipo de reclamaciones en Bulgaria es escasa y no está consolidada.
Por eso esta reclamación es razonable sobre todo para importes elevados y con buenas pruebas, casi siempre junto con la reclamación contra el destinatario.
| Contra quién | Base legal | Qué debe probarse | Observación |
|---|---|---|---|
| El destinatario del dinero | Art. 55, apdo. 1, de la Ley de Obligaciones y Contratos | la transferencia y la falta de fundamento legal | la vía más segura |
| El destinatario, si es cómplice | Arts. 45 y 53 de la Ley de Obligaciones y Contratos | la culpa y el daño | la culpa se presume (art. 45, apdo. 2, de la Ley de Obligaciones y Contratos) |
| Su banco | el contrato, la Ley de Servicios de Pago y Sistemas de Pago, el Reglamento 2024/886 | el incumplimiento de una obligación concreta | depende de los hechos y del tribunal |
| El banco del destinatario | Arts. 45 y 49 de la Ley de Obligaciones y Contratos, en relación con la Ley de Medidas contra el Blanqueo de Capitales | una omisión y un nexo causal | la jurisprudencia no está consolidada |
Cómo construir la prueba
Prepare una cronología con las horas exactas: las llamadas, las transferencias, los avisos al banco y a la policía. Pregunte al banco por escrito por qué medio se confirmó cada operación, desde qué dispositivo y dirección IP, si se realizó la verificación del beneficiario y cuál fue su resultado. Conserve el número del expediente policial y todas las respuestas del banco. Si busca un abogado especializado en litigios bancarios en Sofía, este es exactamente el expediente que necesitará. Explicamos qué preguntar en la primera reunión en nuestro artículo cómo elegir un buen abogado.
Preguntas frecuentes (FAQ)
¿Qué es el vishing?
El vishing es un fraude telefónico en el que alguien se hace pasar por empleado de un banco, de la policía o de otra institución para que usted revele datos o transfiera dinero. El número que aparece en la pantalla puede estar suplantado, por lo que no prueba que la llamada sea auténtica.
¿Está obligado el banco a devolverme el dinero si yo mismo ordené la transferencia?
No de forma automática. Como usted ordenó la transferencia, está autorizada por regla general conforme al art. 70 de la Ley de Servicios de Pago y Sistemas de Pago, y no se aplica la obligación de devolución del art. 79 de esa ley. El banco solo puede responder cuando ha incumplido una obligación concreta, y esto se valora caso por caso.
El estafador controlaba mi teléfono a distancia. ¿Ordené yo la transferencia?
No necesariamente. Si el estafador introdujo y envió él mismo la transferencia, hay argumentos de que la operación no estaba autorizada, y entonces se aplican las normas de los arts. 78–80 de la Ley de Servicios de Pago y Sistemas de Pago. Describimos cómo funcionan en nuestro artículo sobre las operaciones no autorizadas.
¿Se puede detener la transferencia?
Una orden de pago no puede revocarse una vez recibida por el banco (art. 85, apdo. 1, de la Ley de Servicios de Pago y Sistemas de Pago). No obstante, si avisa de inmediato al banco, este puede ponerse en contacto con el banco del destinatario, que a veces consigue retener los fondos. Cada minuto cuenta.
¿Puedo demandar a la persona a cuya cuenta fue el dinero?
Sí. Contra el destinatario puede ejercitarse una acción de restitución de lo recibido sin fundamento legal (art. 55, apdo. 1, de la Ley de Obligaciones y Contratos) y, si es cómplice, también una acción de daños conforme al art. 45 de la Ley de Obligaciones y Contratos. Para un importe no discutido, puede empezar con un proceso monitorio.
¿Cómo averiguo quién es el destinatario?
El nombre suele verse en la transferencia, pero los datos completos están amparados por el secreto bancario. Lo más habitual es obtenerlos a través de la instrucción penal, por lo que la denuncia ante la policía también importa para el procedimiento civil.
¿Responde el banco del destinatario?
Puede responder, si permitió que una mula de dinero abriera o utilizara una cuenta incumpliendo sus obligaciones de diligencia debida con el cliente. La jurisprudencia sobre este tipo de reclamaciones en Bulgaria no está consolidada y la prueba es difícil.
¿Qué es la verificación del beneficiario y ayuda frente al vishing?
Es la comprobación de si el nombre que ha introducido coincide con el titular del IBAN, obligatoria para las transferencias en euros conforme al Reglamento (UE) 2024/886 (para los bancos en Bulgaria, a más tardar desde el 1 de enero de 2027). En los casos de vishing suele mostrar una coincidencia, porque le dan el nombre real de la mula de dinero, así que no siempre ayuda.
¿Hay un plazo para presentar la demanda?
El plazo general de prescripción es de cinco años (art. 110 de la Ley de Obligaciones y Contratos) y, en caso de responsabilidad extracontractual, corre desde la identificación del autor (art. 114, apdo. 3, de la Ley de Obligaciones y Contratos). Sin embargo, las posibilidades de recuperar efectivamente el importe disminuyen cada día, así que no espere al final del plazo.
¿Cómo se cobra el importe si gano el procedimiento?
Con un título ejecutivo y un agente de ejecución privado: embargo de las cuentas, el salario y los bienes del deudor. Los pasos se describen en nuestro artículo factura impagada: del requerimiento al agente de ejecución.
¿Cuándo merece la pena contratar a un abogado?
Cuando el importe es considerable, cuando el destinatario está identificado y tiene bienes, o cuando hay pruebas de fallos del banco. Vea qué preguntar a un abogado en la primera consulta.
¿Cómo podemos ayudarle?
Con el vishing, la protección jurídica es más difícil que con una tarjeta robada, pero no es una causa perdida. Lo que decide el resultado es la rapidez, un rastro escrito y la elección correcta de contra quién dirigir la reclamación: el destinatario, su banco o, cuando hay fallos concretos, su propio banco.
El Despacho de Abogados Mechkova & Dimitrova analizará la cronología y los documentos, preparará los avisos y la reclamación al banco, solicitará medidas cautelares e interpondrá una demanda contra el destinatario del dinero y, cuando haya motivos, contra los bancos. No podemos prometerle un resultado, pero sí dar con rapidez los pasos correctos. La información de este artículo es general y no sustituye a una consulta. Contáctenos lo antes posible después de la transferencia.